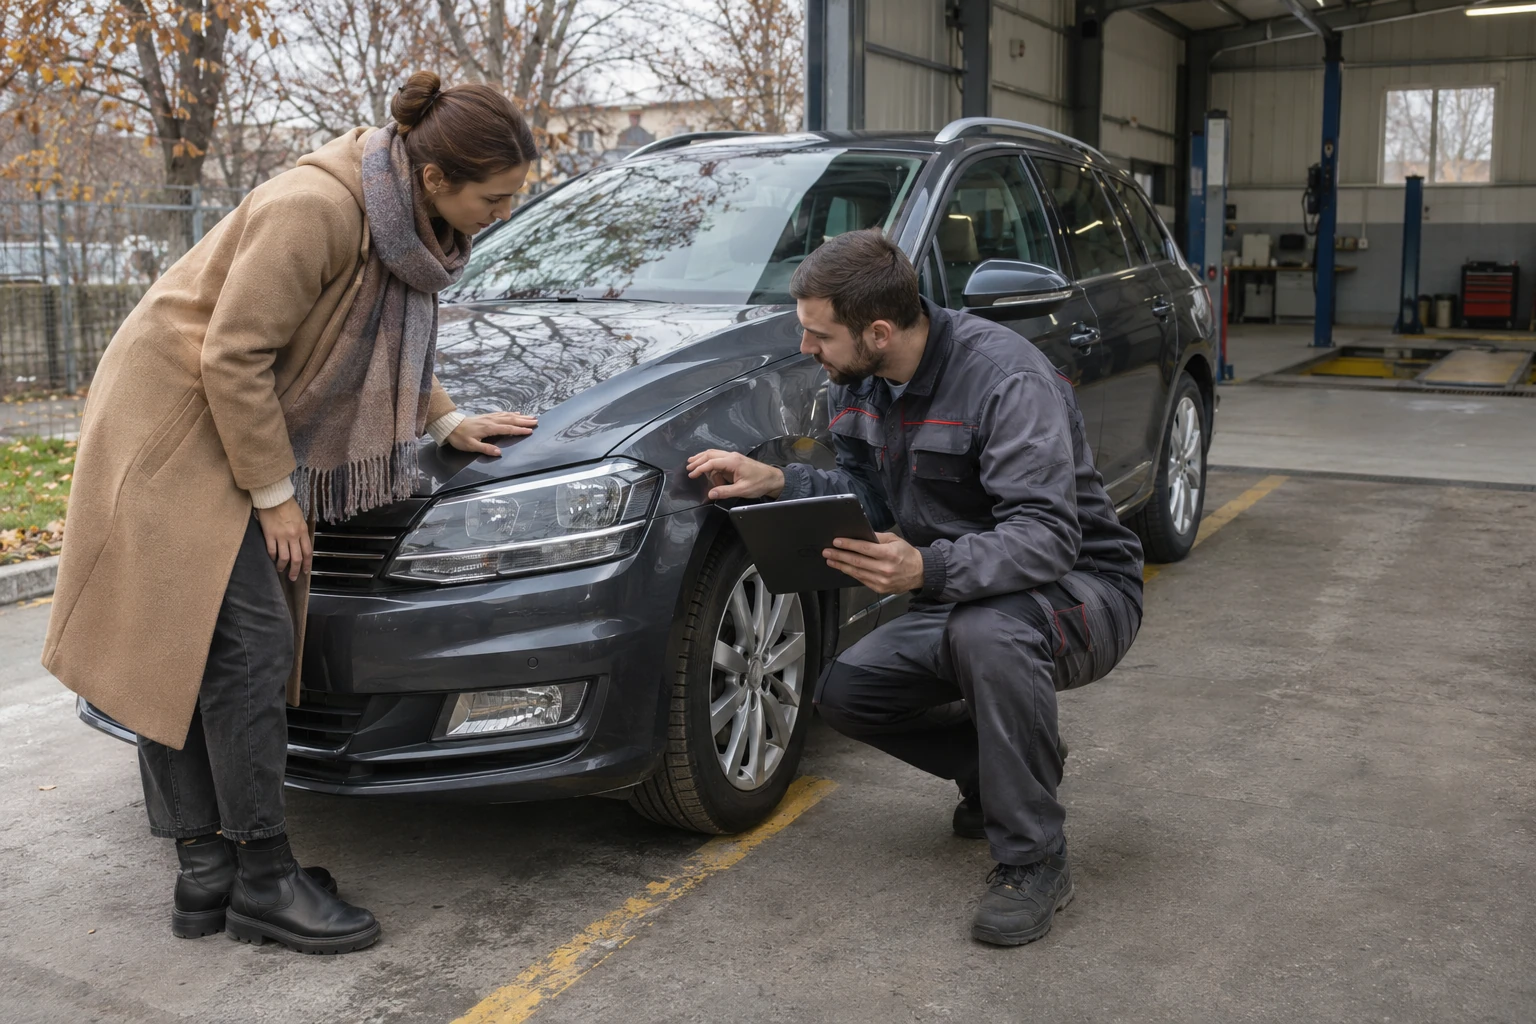

Asigurarea CASCO în Moldova: preț, franșiză și comparație
CASCO este o asigurare facultativă pentru vehiculul propriu, în condițiile convenite cu asigurătorul. Nu înlocuiește RCA și nu înseamnă că orice zgârietură, defecțiune sau furt este plătit automat. O comparație utilă pentru un proprietar din Moldova pune alături riscurile acceptate, valoarea mașinii, franșiza, teritoriul și modul de reparare.
Când cauți „preț CASCO Moldova”, pregătește mai întâi datele vehiculului și felul în care îl folosești. Un calcul pentru o mașină personală nu poate fi presupus valabil pentru taxi, curierat ori închiriere. Articolul explică verificările practice, fără tarife orientative inventate, promisiuni de reducere sau confirmarea acceptării unei mașini concrete.
Ce vrei să protejezi prin CASCO
Începe cu întrebarea care te preocupă: repararea după accident, pagube în parcare, furt sau un alt eveniment. Scrie situația exactă, nu doar numele unui pachet. Două propuneri numite asemănător pot avea definiții, documente și limite diferite. Cere indicarea clauzei relevante pentru fiecare risc care contează pentru tine, înainte să compari suma de plată.
Separă deteriorarea accidentală de întreținerea mașinii. Schimbarea consumabilelor, o piesă uzată și o avarie după un eveniment sunt lucruri diferite. Nu interpreta lista unor riscuri din reclamă ca pe o promisiune că asigurătorul suportă orice cheltuială de service. Întreabă ce situații sunt excluse și ce obligații de întreținere rămân în sarcina proprietarului.
Datele mașinii trebuie să fie corecte
Pregătește marca, modelul, anul fabricației, seria de identificare și documentul de înmatriculare. Verifică și cine deține mașina: tu, compania sau societatea de leasing. Formularul public MOLDASIG arată că tipul vehiculului, valoarea și utilizarea sunt informații cerute pentru analiză. Completarea unui formular nu este însă confirmarea unei polițe emise sau a unor condiții acceptate.
Descrie modificările importante, echipamentele suplimentare și deteriorările existente. Pentru o mașină cu dotări adăugate după cumpărare, cere să fie clar dacă acestea intră în evaluare. Nu trimite din proprie inițiativă copii integrale ale actelor prin comentarii publice. Folosește canalul indicat pentru documentele necesare și păstrează confirmarea informațiilor care au stat la baza ofertei.
Valoarea de piață nu este prețul dorit la vânzare
Întreabă cum se stabilește valoarea acceptată în contract și cu ce documente o poți justifica. Anunțul unui vehicul asemănător poate ajuta discuția, dar nu stabilește singur suma asigurată. Starea tehnică, dotările și istoricul propriei mașini trebuie descrise corect. O sumă trecută într-o cerere nu devine automat valoare recunoscută de asigurător.
Cere explicații separate pentru o reparație și pentru situația unei pierderi totale, dacă este prevăzută. Întreabă despre evaluare, eventuale deduceri și tratamentul resturilor vehiculului. Nu compara doar o valoare mare scrisă pe prima pagină. Important este cum se aplică acea valoare la evenimentul pentru care soliciți plata și ce documente sunt necesare pentru analiză.
Cum citești franșiza
Franșiza este partea din daună suportată de asigurat, potrivit contractului. Cere să fie explicată printr-un calcul pentru aceeași situație, fără să confunzi exemplul cu o despăgubire promisă. Verifică dacă se aplică o sumă fixă, un procent sau o regulă diferită pentru anumite evenimente. Contează și baza procentului: aceasta trebuie să fie scrisă clar.
Nu te limita la întrebarea „are franșiză?”. Notează când se aplică, dacă există diferențe între reparație și furt și dacă fiecare eveniment este tratat separat. O primă de asigurare mai mică poate însemna o contribuție proprie mai mare la daună. Alegerea trebuie să țină cont de suma pe care o poți suporta, nu numai de bugetul de cumpărare.
Teritoriul și utilizarea se verifică înainte de plecare
Dacă mergi peste hotare, cere lista teritoriilor înscrise în contract și orice condiție suplimentară. CASCO valabil într-o țară nu înlocuiește documentele auto cerute pentru deplasare. Nu deduce acoperirea internațională dintr-o fotografie de călătorie sau din faptul că asigurătorul colaborează cu o rețea externă. Verificarea se face pe polița ta, pentru traseul planificat.
Comunică utilizarea profesională, deplasările frecvente și persoanele care vor conduce, conform întrebărilor furnizorului. Pentru o mașină folosită de mai mulți angajați, cere o regulă clară și păstrează evidența internă. Nu transfera automat explicațiile despre persoanele admise la RCA asupra CASCO. Sunt contracte diferite, iar informațiile și condițiile analizate pot fi diferite.
Service, piese și garanția vehiculului
Întreabă cine constată paguba și cum se alege atelierul. Dacă vehiculul este în garanție, prezintă cerințele relevante ale acesteia înainte de alegerea poliței. Solicită explicații despre piesele și manopera luate în calcul, precum și despre aprobarea reparației. Nu presupune că orice ofertă include repararea la reprezentanță doar pentru că mașina este relativ nouă.
Compară și felul în care este gestionată perioada fără mașină. Asistența rutieră, tractarea ori un vehicul de înlocuire nu trebuie considerate incluse fără confirmare. Dacă sunt menționate, cere furnizorul, limitele și pașii de accesare. Cheltuiala zilnică a familiei sau firmei poate fi importantă, dar nu devine automat cheltuială asigurată pentru că apare după accident.
Inspecția și fotografiile de început
Urmează cerințele de inspecție primite pentru propunerea concretă. Fotografiile trebuie să arate starea reală, fără filtre care ascund zgârieturi sau reparații. Păstrează data transmiterii și răspunsul primit. Nu presupune că o serie de imagini trimise consultantului înlocuiește orice altă procedură solicitată sau confirmă momentul de la care contractul este valabil.
La primirea documentelor, verifică numele, vehiculul, perioada și eventualele observații. Dacă există o eroare, cere corectarea ei înainte de a te baza pe document. Pentru plata în rate, citește scadențele și efectele prevăzute de contract. Confirmarea unei plăți sau a unei cereri nu trebuie confundată cu verificarea tuturor condițiilor care țin de intrarea în vigoare.
Ce pregătești dacă apare o pagubă
Prioritatea este siguranța persoanelor și respectarea indicațiilor autorităților competente. După aceea, urmează procedura de notificare din contract și cere număr de înregistrare. Păstrează fotografiile, documentele și corespondența relevante. Acest articol nu stabilește un termen universal de notificare și nu înlocuiește instrucțiunile aplicabile evenimentului tău, inclusiv cele primite de la asigurător.
Înainte să repari sau să arunci piese, clarifică modul de constatare și documentare, fără să amâni măsurile necesare de siguranță. Un dosar organizat poate cuprinde cronologia evenimentului, fotografii, deviz și dovezi ale cheltuielilor. Aceste documente ajută analiza; ele nu constituie, singure, o confirmare că plata este datorată sau că devizul va fi acceptat integral.
O comparație simplă, pe aceeași pagină
Fă un tabel cu valoarea acceptată, riscurile, franșizele, teritoriul, reparația și prima de asigurare. Adaugă o coloană pentru neclarități și data răspunsului scris. Compară variante pentru aceeași mașină și aceeași utilizare. Dacă o condiție nu este confirmată, marcheaz-o astfel; nu completa golul cu ce ai auzit despre un contract al unui prieten.
Pentru ING Broker, o discuție utilă începe cu aceste date și întrebări concrete. Brokerul poate explica și intermedia opțiunile analizate, iar asigurătorul decide acceptarea și aplică prevederile contractului. Nu căuta numai eticheta „CASCO complet”. Caută răspunsul verificabil pentru riscul care te preocupă și pentru contribuția financiară care rămâne în sarcina ta.
Mașina în leasing: citește și cerințele finanțatorului
În leasing, alegerea CASCO nu pornește numai de la preferința șoferului. Pregătește clauzele relevante din contractul de finanțare și întreabă ce condiții trebuie respectate. Poate conta cine este identificat în documente și cum este organizată comunicarea după o pagubă. Acest articol nu confirmă cerințele unui anumit finanțator și nu spune că orice ofertă de asigurare le îndeplinește.
Nu confunda acordul consultantului de vânzări cu acceptarea scrisă a documentului de către partea care o solicită. Păstrează răspunsul și verifică varianta finală a poliței. Dacă vehiculul este înlocuit, vândut sau restituit, întreabă separat despre consecințele pentru contractul de asigurare. Modificarea situației mașinii nu trebuie tratată ca actualizare automată a tuturor documentelor și obligațiilor dintre părți.
Exemplu de întrebare concretă, fără despăgubire promisă
În loc de „este inclus tot?”, poți întreba: „Folosesc mașina zilnic la serviciu și o parchez în curte. Ce documente cereți pentru o pagubă în parcare cu autor necunoscut și ce contribuție proprie ar rezulta potrivit condițiilor?”. Aceasta este o întrebare de comparație. Nu afirmă că evenimentul este acoperit sau că o anumită sumă va fi plătită.
Notează răspunsul lângă clauza indicată și verifică dacă se referă la varianta efectiv oferită. Dacă răspunsul descrie doar un pachet care nu apare în propunerea ta, cere corectarea neclarității. O explicație utilă leagă situația de documente, nu de adjective precum complet sau premium. Același mod de lucru poate fi folosit pentru furt, geamuri, reparație și teritoriul unei deplasări.
La finalul comparației trebuie să poți spune ce ai ales, ce informații ai declarat și ce întrebări au rămas fără confirmare. Nu este necesar să cunoști tot limbajul asigurărilor. Este necesar să nu înlocuiești o condiție necitită cu o presupunere și să păstrezi documentele folosite pentru decizie, inclusiv răspunsurile scrise care clarifică oferta.
Întrebări frecvente despre CASCO
Cât costă CASCO pentru mașina mea?
Este necesar un calcul actual pentru vehicul, valoare, utilizare și condițiile propuse. Un procent găsit într-un articol vechi nu este ofertă. Cere prețul împreună cu franșiza și limitele, nu separat de ele.
RCA și CASCO plătesc aceeași pagubă?
Au obiecte diferite. RCA privește răspunderea civilă auto, iar CASCO vehiculul propriu în condițiile convenite. Pentru un incident concret se verifică documentele și situația, fără a presupune automat plata printr-o anumită poliță.
O zgârietură în parcare este inclusă?
Depinde de riscul acceptat și de procedura de constatare. Întreabă explicit despre autor necunoscut, documentele necesare și franșiză. Nu deduce răspunsul doar din numele comercial al pachetului.
Următorul pas
Solicită o discuție cu ING Broker pentru verificarea posibilităților de analiză și intermediere. Brokerul intermediază și explică opțiunile; acceptarea riscului, condițiile și soluționarea daunelor aparțin asigurătorului, conform contractului. Acest ghid nu confirmă disponibilitatea unui produs sau acoperirea unui caz.
Citește și: Cum organizezi polițele mai multor mașini.
Surse și limitele informației
Surse consultate la 9 noiembrie 2026. Listele de pregătire sunt recomandări editoriale, nu condiții ale unei polițe. Exemplele de produse aparțin furnizorilor citați; nu reprezintă o ofertă ING Broker. Pentru obligații legale sau o situație individuală este necesară verificarea de specialitate.