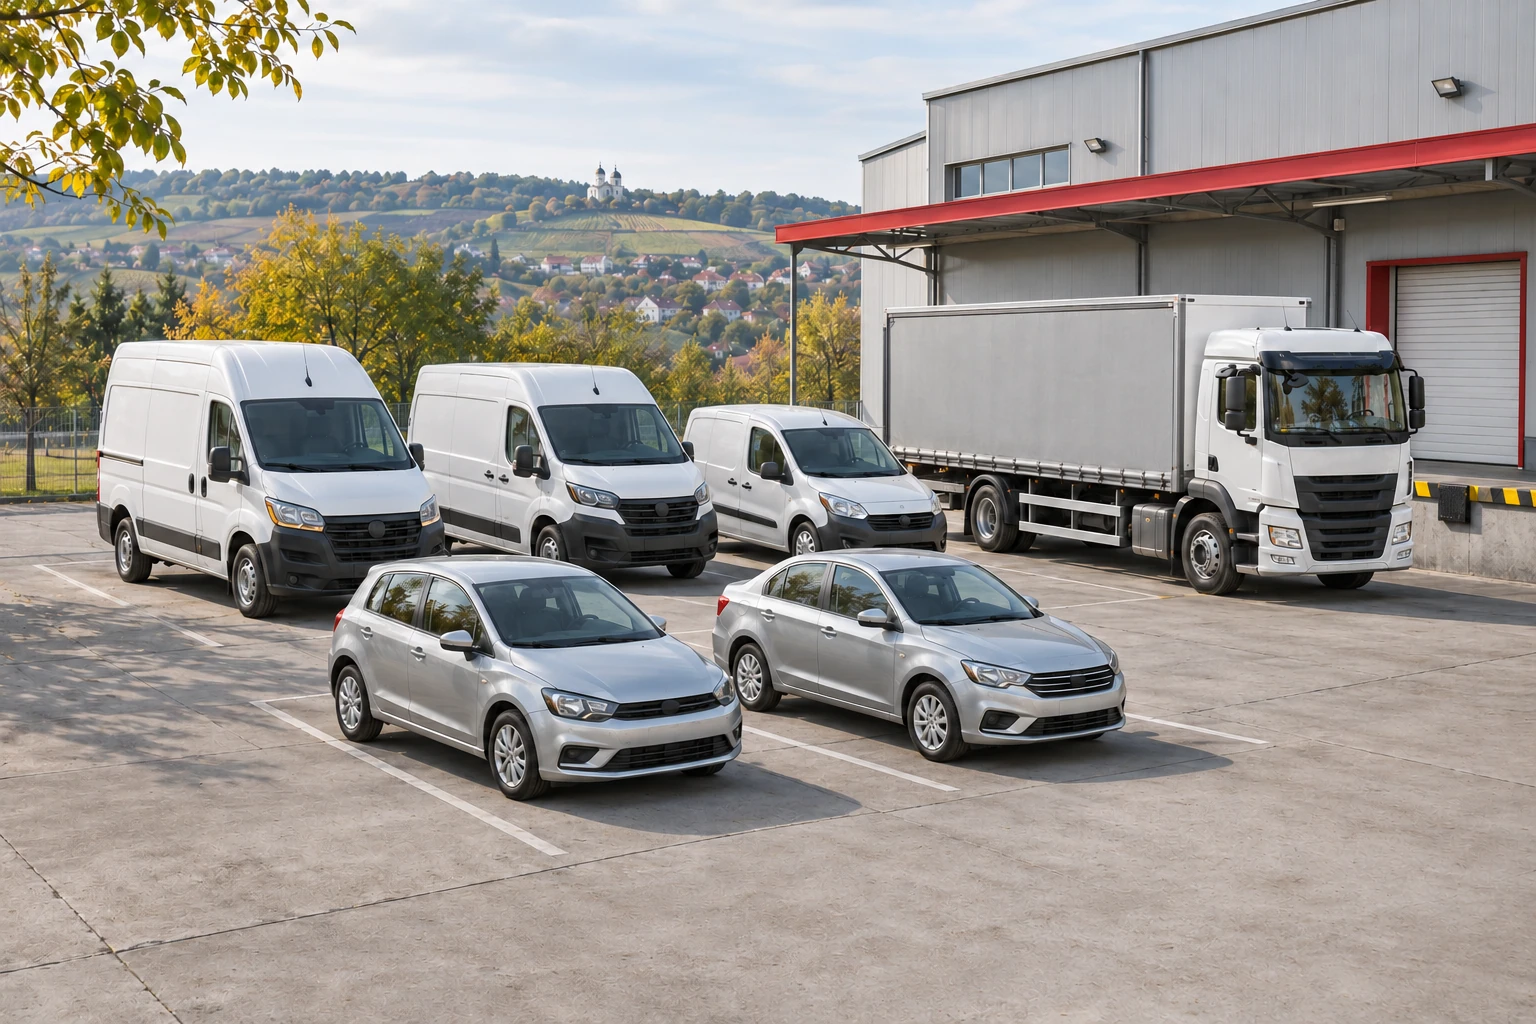

Asigurarea flotei auto în Moldova: CASCO, RCA, CMR și CARGO
Asigurarea unei flote auto se organizează pornind de la vehicule, utilizarea lor și riscurile companiei. CASCO privește vehiculul, RCA și Carte Verde privesc răspunderea auto în cadrul aplicabil, CMR privește răspunderea transportatorului, iar CARGO privește marfa. Aceste produse nu se înlocuiesc reciproc și nu formează automat o singură poliță.
Pentru o companie din Republica Moldova, un dosar comun al flotei ajută la compararea ofertelor și la urmărirea expirărilor. Nu înseamnă că toate vehiculele primesc același tarif, aceeași franșiză sau aceeași dată de început. Mai jos găsești o metodă practică pentru pregătirea dosarului, alegerea condițiilor și administrarea schimbărilor din parc.
Începe cu inventarul vehiculelor și modul de utilizare
Pregătește un tabel în care fiecare vehicul are un rând separat. Notează numărul de înmatriculare, marca, modelul, anul fabricației, categoria, proprietarul și utilizarea. Separă autoturismele agenților comerciali de furgonetele de distribuție, camioane și vehiculele folosite pe șantier. Aceeași companie poate avea activități foarte diferite, iar o descriere generală precum „transport” nu explică aceste diferențe.
Adaugă țările în care circulă fiecare categorie, locul obișnuit de parcare și perioadele de utilizare intensă. Pentru vehiculele în leasing, păstrează separat cerințele finanțatorului. Pentru cele închiriate, precizează cine încheie asigurarea și cine suportă dauna conform contractului de folosință. Nu trimite din prima acte personale ale tuturor șoferilor; cere lista necesară și canalul potrivit pentru documente.
- Vehicule active, vehicule temporar neutilizate și achiziții planificate.
- Polițele existente, asigurătorul, perioada și data de expirare.
- Valoarea documentată pentru analiza CASCO și echipamentele suplimentare.
- Istoricul daunelor, cu descrierea cauzelor și stadiul dosarelor.
- Persoana din companie care confirmă intrările și ieșirile din flotă.
Ce polițe compari și ce întrebare rezolvă fiecare
RCA și Carte Verde
Verifică separat asigurarea de răspundere auto pentru circulația în Moldova și documentele necesare deplasărilor externe. Pentru Carte Verde, verificarea se face după traseul efectiv, perioada călătoriei și teritoriile înscrise în document. Nu planifica plecarea doar pe baza unei liste generale de țări găsite într-un articol mai vechi. Pentru datele poliței și întrebările despre RCA, folosește informațiile actuale ale BNM.
În evidența flotei, data expirării trebuie legată de vehiculul corect. O eroare de identificare sau o poliță pregătită pentru altă perioadă poate crea dificultăți operaționale. Nu extinde la RCA ori Carte Verde o reducere comercială discutată pentru CASCO, CMR sau CARGO. Cere prețul actual pentru datele concrete, nu calcula bugetul anual dintr-un tarif istoric publicat online.
CASCO pentru autoturisme, furgonete și camioane
La CASCO, pornește de la vehiculul pe care compania vrea să îl protejeze. Cere o explicație pentru riscurile propuse, situațiile excluse, modul de evaluare și reparație. Verifică distinct furtul, deteriorările în parcare, geamurile, echipamentele suplimentare și utilizările speciale. Prezența unui risc într-o prezentare comercială nu confirmă includerea lui în toate variantele de contract.
Pentru o flotă mixtă, compară condițiile pe categorii, nu doar prima totală. Un autoturism folosit pentru deplasări între birouri și o furgonetă care face multe opriri zilnice au nevoi administrative diferite. Întreabă cum se declară o schimbare de utilizare, un șofer sau un accesoriu, atunci când condițiile produsului cer asemenea informații. Confirmă și modul de intervenție în afara țării.
CMR pentru transportator și CARGO pentru marfă
Dacă firma transportă mărfuri, identifică rolul ei în fiecare operațiune: transportator, proprietar al mărfii, expeditor sau alt participant. Denumirea CMR nu trebuie folosită ca sinonim pentru asigurarea oricărei pierderi a încărcăturii. Cere delimitarea răspunderii transportatorului de interesul asupra mărfii și verifică documentele contractului de transport.
Pentru analiza CARGO, descrie marfa, ambalajul, valoarea, traseul, opririle și operațiunile de încărcare ori descărcare. Pentru analiza CMR, descrie transporturile efectuate, vehiculele, teritoriile și folosirea subcontractorilor. Nu presupune că depozitarea intermediară, mărfurile sensibile sau orice subcontractant sunt acceptate automat. Cere răspunsuri scrise pentru operațiunile care se repetă în activitatea firmei.
De ce depinde costul și cum compari franșizele
Prima de asigurare este suma plătită pentru contract. Franșiza este partea din daună suportată de asigurat, potrivit condițiilor. O comparație utilă urmărește ambele elemente: prețul anual și cheltuiala care poate rămâne companiei la un incident. Cere exemple de calcul făcute pe condițiile ofertei, fără a le trata drept promisiune privind o daună viitoare.
Notează dacă franșiza este o sumă fixă sau un procent și la ce bază se aplică. Verifică dacă diferă între riscuri sau vehicule. O ofertă cu prima mai mică poate avea o participare mai mare a companiei la daună. În analiza internă, contabilitatea și responsabilul de flotă ar trebui să vadă aceeași comparație, nu două versiuni diferite ale bugetului.
Pentru flote de minimum 5 vehicule, ING Broker poate analiza condiții comerciale pentru asigurări facultative precum CASCO și pentru produsele CMR sau CARGO relevante activității. Reducerea poate ajunge până la 25%, acesta fiind plafonul maxim, nu o reducere garantată. Eligibilitatea, baza de calcul, produsul și procentul efectiv trebuie confirmate în oferta scrisă a asigurătorului. Nu aplica acest plafon polițelor obligatorii.
Dosarul pentru ofertare, fără documente inutile
Trimite mai întâi inventarul și o descriere scurtă a activității. Precizează ce problemă vrei să rezolvi: compararea CASCO, administrarea expirărilor, transporturi externe sau clarificarea protecției mărfurilor. Un obiectiv concret ajută la stabilirea documentelor necesare. Nu este suficient să ceri „cea mai ieftină asigurare pentru toate mașinile”, deoarece ofertele pot avea obiecte diferite.
După stabilirea cerințelor, completează dosarul cu actele solicitate. Păstrează o evidență a documentelor trimise, a versiunii și a persoanei care a confirmat datele. Pentru istoricul daunelor, separă evenimentele închise de dosarele încă în analiză. Dacă o informație nu este disponibilă, marcheaz-o ca lipsă; nu înlocui o estimare cu o valoare prezentată drept certă.
- Confirmă lista vehiculelor și proprietarii.
- Descrie utilizarea, traseele și operațiunile de transport.
- Adună polițele actuale și cerințele de leasing sau închiriere.
- Solicită oferte pe aceeași bază și identifică diferențele.
- Clarifică în scris condițiile importante înainte de acceptare.
- Verifică documentele emise și perioada efectivă pentru fiecare vehicul.
Adăugarea, înlocuirea și scoaterea vehiculelor
Stabilește o regulă internă: responsabilul de flotă anunță schimbarea înainte de folosirea unui vehicul nou în condiții care nu au fost analizate. Transmiterea unui tabel către broker nu dovedește singură intrarea în vigoare a asigurării. Cere confirmarea documentului, a datei de început și a eventualei diferențe de primă. Nu există aici o promisiune universală de emitere în 24 de ore.
La vânzare sau scoatere din folosință, cere procedura aplicabilă fiecărui contract. La schimbarea vehiculului în leasing, verifică beneficiarul și cerințele finanțatorului. La schimbarea traseelor ori a mărfurilor, verifică polițele de transport înainte de cursă. Păstrează un registru al modificărilor, astfel încât șoferul, dispecerul și contabilitatea să folosească aceeași informație actualizată.
Pregătirea pentru un incident și administrarea daunelor
Fiecare șofer trebuie să poată găsi documentele valabile și instrucțiunile asigurătorului. Pregătește o fișă scurtă cu persoana de contact din companie, datele de contact din poliță și pașii contractuali de notificare. Într-o situație de pericol, siguranța persoanelor și solicitarea ajutorului competent au prioritate. Fișa internă nu înlocuiește instrucțiunile autorităților sau ale asigurătorului.
Pentru dosarul intern, înregistrează data, vehiculul, locul și împrejurările cunoscute, fără presupuneri despre vinovăție sau despăgubire. Păstrează documentele și dovezile cerute, respectând confidențialitatea. Verifică instrucțiunile înainte de reparație, înstrăinare sau alte intervenții asupra bunului. Termenele diferă între produse; nu folosi automat termenul de la CASCO pentru un dosar CMR ori CARGO.
Reînnoirea: verifică schimbările, nu doar noul preț
Înainte de reînnoire, compară inventarul inițial cu flota reală. Actualizează valorile și utilizarea, verifică vehiculele înlocuite și analizează cauzele incidentelor. Dacă mai multe daune apar în aceeași parcare sau la aceeași operațiune, discută și măsuri de prevenție. Asigurarea nu înlocuiește întreținerea vehiculelor, instruirea șoferilor ori organizarea încărcării.
Cere un rezumat al diferențelor dintre oferta veche și cea nouă: teritoriu, limite, franșize, excluderi și pași de notificare. Dacă datele de expirare rămân diferite, păstrează un calendar comun; nu presupune că ele pot fi sincronizate fără modificări contractuale. Stabilește cine aprobă oferta și cine verifică documentele, pentru ca reînnoirea să nu depindă de o singură persoană absentă.
Întrebări frecvente despre asigurarea flotei
De la câte vehicule se analizează condițiile de flotă?
Pentru condițiile comerciale menționate de ING Broker în acest articol, pragul este de minimum 5 vehicule. Acesta nu este o definiție legală universală a flotei și nu confirmă acceptarea automată a tuturor vehiculelor sau produselor.
Primesc obligatoriu reducerea de 25%?
Nu. Este limita maximă comunicată pentru analiza produselor facultative eligibile. Procentul efectiv și baza comparației trebuie să apară în oferta scrisă. Reducerea nu înlocuiește verificarea limitelor, excluderilor și franșizelor.
O singură poliță poate înlocui RCA, CASCO, CMR și CARGO?
Nu porni de la această presupunere. Produsele au obiecte diferite. Administrarea comună a dosarului nu înseamnă că există un singur contract sau că fiecare risc este acceptat în aceleași condiții.
Pot include vehicule deținute și vehicule în leasing?
Prezintă ambele categorii în inventar. Cere analiza dreptului de folosință, a beneficiarului și a cerințelor finanțatorului. Structura finală se confirmă pentru vehiculele și contractele concrete, nu doar după numărul total de mașini.
Ce transmit pentru prima discuție?
Numărul și categoriile vehiculelor, utilizarea, țările de circulație, expirările actuale și tipurile de polițe dorite. Pentru documente nominale sau financiare, stabilește mai întâi canalul de transmitere și lista necesară.
Ai o flotă pe care vrei să o analizezi? Contactează ING Broker cu inventarul de bază și obiectivul companiei. Pentru produsele disponibile online, poți consulta și easigurari.com. Nu folosi un calcul orientativ drept confirmare a emiterii poliței.
Următorul pas
Solicită o discuție cu ING Broker pentru verificarea posibilităților de analiză și intermediere. Brokerul intermediază și explică opțiunile; acceptarea riscului, condițiile și soluționarea daunelor aparțin asigurătorului, conform contractului. Acest ghid nu confirmă disponibilitatea unui produs sau acoperirea unui caz.
Citește și: CMR și CARGO pentru transport și logistică.
Surse și limitele informației
- BNM: întrebări despre RCA și Carte Verde
- BNM: verificarea unui contract de asigurare
- MOLDASIG: categorii de asigurări pentru persoane juridice
Surse consultate la 7 noiembrie 2026. Listele de pregătire sunt recomandări editoriale, nu condiții ale unei polițe. Exemplele de produse aparțin furnizorilor citați; nu reprezintă o ofertă ING Broker. Pentru obligații legale sau o situație individuală este necesară verificarea de specialitate.