Asigurarea întreruperii activității privește consecințele financiare ale unei opriri prevăzute în contract. Nu garantează vânzările și nu plătește automat orice scădere a profitului. Pentru o companie din Republica Moldova, analiza începe cu evenimentul care poate opri activitatea, bunurile afectate și timpul necesar revenirii.
Pe pagina publică MOLDASIG, întreruperea producției este prezentată ca supliment la asigurarea bunurilor, legat de evenimente asigurate. Aceasta este o referință locală, nu o confirmare a condițiilor pentru orice firmă. Oferta, contractul și anexele aplicabile companiei tale stabilesc ce se poate analiza și în ce limite. În continuare găsești o fișă practică de pregătire a discuției.
De ce repararea bunului nu înseamnă reluarea afacerii
O linie de ambalare poate fi reparată, dar producția să nu revină imediat la ritmul obișnuit. Pot urma reglaje, probe, refacerea stocului de materiale sau reprogramarea comenzilor. Separă în analiza internă costul reparării bunului de efectul opririi asupra activității. Aceste două probleme au documente și întrebări diferite, chiar când pornesc de la același incident.
În loc să estimezi perioada de oprire din memorie, cere informații de la persoanele care cunosc procesul. Responsabilul tehnic poate descrie reparația; achizițiile pot verifica livrarea pieselor; contabilitatea poate explica structura costurilor. Vânzările pot arăta ce comenzi pot fi amânate și ce depinde de sezon. Rezultatul trebuie să fie o cronologie justificată, nu o promisiune de despăgubire.
Cui îi este utilă o asemenea analiză
Analiza poate fi relevantă pentru producători, ateliere, depozite, unități de procesare și alte companii care depind de un spațiu sau echipament greu de înlocuit. Într-o firmă cu mai multe puncte de lucru, întreabă dacă activitatea poate fi transferată. Într-o firmă cu un singur utilaj esențial, întreabă ce alternativă există și în cât timp poate fi folosită.
Aceste exemple descriu nevoi de afaceri, nu categorii acceptate automat la asigurare. Pentru fiecare amplasament, prezintă activitatea reală și dependențele importante. Nu presupune că o denumire largă, precum „comerț” sau „producție alimentară”, explică singură funcționarea firmei. O descriere de câteva rânduri despre fluxul de lucru poate fi mai utilă decât o prezentare comercială lungă a companiei.
Patru întrebări care trebuie clarificate în ofertă
1. Ce eveniment poate declanșa analiza pierderii?
Cere identificarea evenimentului prevăzut în poliță și a legăturii necesare cu dauna materială. Nu considera că orice oprire tehnică, lipsă de comenzi sau imposibilitate de aprovizionare intră în aceeași categorie. Descrie scenariul concret care te preocupă și cere răspunsul raportat la clauza aplicabilă. Dacă răspunsul este condiționat, păstrează și condiția în comparația ofertelor.
2. Ce rezultat financiar se ia în calcul?
Cere definiția contractuală a pierderii și documentele folosite pentru calcul. Cifra de afaceri, încasările, profitul contabil și baza de calcul din poliță nu trebuie tratate ca sinonime. Roagă persoana responsabilă de contabilitate să verifice încadrarea datelor firmei în definițiile primite. Dacă apar termeni precum profit brut asigurat, cere explicarea lor în raport cu evidența companiei.
3. Care este perioada luată în considerare?
Clarifică începutul și sfârșitul perioadei contractuale de indemnizare, adică intervalul pentru care pot fi analizate pierderile eligibile. Întreabă dacă există o perioadă de așteptare sau o franșiză temporală și cum funcționează. Nu confunda durata poliței cu durata maximă pentru calculul pierderii după un eveniment. Cere un exemplu explicativ pe condițiile propuse.
4. Ce limite și cheltuieli rămân în sarcina companiei?
Verifică suma asigurată, limitele speciale, franșiza și excluderile. Franșiza este partea din daună suportată de asigurat, potrivit contractului. Excluderile sunt situațiile sau riscurile neacoperite. Dacă se discută cheltuieli suplimentare pentru continuarea activității, cere identificarea lor și a aprobărilor necesare, fără a presupune că orice factură de urgență va fi rambursată.
Construiește calendarul realist de revenire
Desenează procesul de la oprire până la revenirea la nivelul de funcționare urmărit. Pentru fiecare etapă, notează un responsabil, o durată estimată, documentul pe care se bazează și ce altă etapă trebuie încheiată înainte. Aceasta este o metodă de organizare internă. Duratele nu se prezintă ca termene ale asigurătorului și nu stabilesc singure dreptul la plată.
- Evaluarea tehnică a bunului și alegerea soluției de reparație sau înlocuire.
- Identificarea furnizorului, disponibilitatea piesei și confirmarea livrării.
- Pregătirea spațiului și a instalațiilor necesare montajului.
- Montajul, verificările tehnice și probele de funcționare.
- Refacerea stocurilor și reprogramarea echipei sau a schimburilor.
- Reluarea comenzilor și urmărirea capacității reale de producție.
Separă durata normală de durata unui scenariu dificil. O piesă disponibilă local nu are același timp de înlocuire ca un echipament făcut la comandă. Notează și soluțiile alternative: un utilaj de rezervă, un furnizor de prelucrare sau o locație temporară. Nu presupune că existența unei alternative elimină toate pierderile ori că plata folosirii ei este acceptată prin poliță.
Ce informații financiare pregătești
Organizează veniturile pe luni și, dacă este util, pe activități sau amplasamente. Evidențiază sezonalitatea, schimbările importante ale capacității și contractele care influențează comparația dintre perioade. O lună foarte bună nu reprezintă automat nivelul normal al întregului an. Păstrează explicațiile pentru variații, astfel încât cifrele să poată fi înțelese de cineva care nu lucrează zilnic în firmă.
Separă cheltuielile care continuă în timpul unei opriri de cele care se reduc și de costurile suplimentare posibile. Această separare este pentru pregătirea dosarului; includerea fiecărei categorii se verifică în contract. Nu aduna toate încasările pierdute și toate cheltuielile într-o singură sumă fără o bază de calcul clară. Cere verificarea ipotezelor de către responsabilul financiar.
- Situațiile financiare și evidențele solicitate de evaluator.
- Venituri și cheltuieli pe perioade comparabile, cu explicația sezonalității.
- Lista proceselor și bunurilor de care depinde activitatea.
- Contractele relevante pentru spații, utilaje și servicii esențiale.
- Estimări documentate pentru reparație, livrare și repornire.
- Planul de continuitate, dacă există, și persoanele responsabile.
Stabilește canalul de transmitere înainte de a trimite contabilitatea, contracte cu clienții sau alte informații confidențiale. Pentru prima discuție, este suficientă o descriere a activității și a dependenței principale. Lista finală a actelor se stabilește pentru evaluarea concretă; articolul nu transformă fiecare document de mai sus într-o cerință obligatorie.
Fișa de lucru: de la dependență la întrebare de asigurare
Poți copia următoarea structură într-un document intern. Completează o fișă pentru fiecare proces critic, fără date personale sau secrete comerciale într-un formular public. Scopul este să identifici informațiile care lipsesc înainte de solicitarea ofertei, nu să produci singur un calcul de despăgubire.
- Proces: ce activitate se oprește și în ce locație?
- Dependență: ce bun, instalație sau serviciu este necesar?
- Alternativă: cum se poate continua parțial activitatea?
- Durată: ce etape sunt necesare pentru revenire și cine le confirmă?
- Impact: ce venituri și costuri trebuie explicate contabil?
- Dovezi: ce documente există și care trebuie obținute?
- Întrebare: ce clauză din ofertă trebuie clarificată pentru acest scenariu?
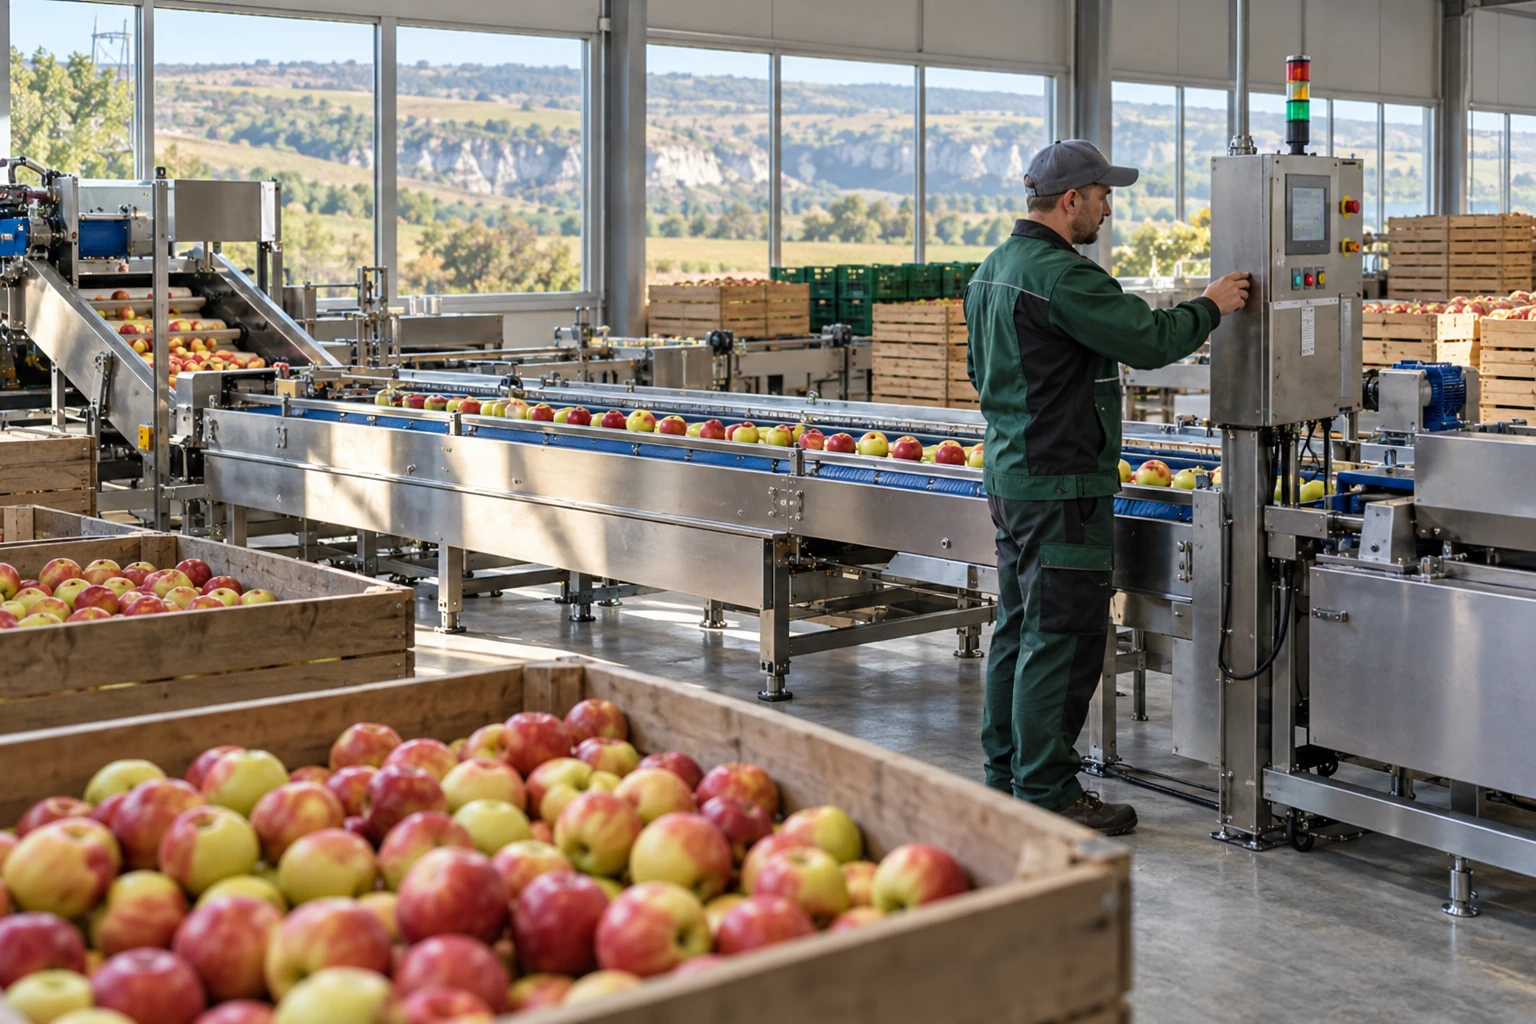
De exemplu, într-un scenariu ipotetic de sortare a fructelor, oprirea benzii poate afecta o etapă a procesului, dar lipsa răcirii poate avea consecințe diferite. Notează separat echipamentul, marfa și efectul asupra activității. Nu trata exemplul ca pe un caz real al unui client ING Broker sau ca pe o confirmare că toate aceste pierderi sunt acoperite.
Furnizorii, energia și clienții trebuie analizați separat
O firmă poate avea bunurile intacte și totuși să nu poată lucra din cauza unei dependențe externe. Acest scenariu nu trebuie inclus automat în aceeași explicație cu o daună la bunurile proprii. Descrie furnizorul sau serviciul, locul de care depinde și alternativa disponibilă. Cere confirmarea unei eventuale extensii și a condițiilor sale înainte să o consideri parte din protecție.
Procedează la fel pentru accesul la locație, spațiile închiriate și clienții importanți. Identifică ce este în controlul firmei și ce ține de alte părți. Unele probleme pot necesita măsuri contractuale, stocuri de rezervă sau schimbări operaționale, nu doar o poliță. Analiza riscului trebuie să păstreze aceste soluții distincte, fără să prezinte asigurarea ca răspuns universal.
Ce faci dacă activitatea se întrerupe
Urmează măsurile de siguranță și procedurile aplicabile incidentului. Verifică instrucțiunile de notificare ale asigurătorului și contactează brokerul pentru îndrumare. Păstrează o cronologie a opririi, a intervențiilor și a reluării parțiale. Notează faptele observate, nu concluzii neverificate despre cauza finală sau despre suma care va fi achitată.
Centralizează documentele tehnice și financiare pe măsură ce apar. Separă costurile obișnuite de cele apărute în urma incidentului și păstrează explicația fiecărei decizii de continuitate. Înaintea unor cheltuieli importante, verifică procedura contractuală și aprobările necesare, fără a amâna măsurile urgente de siguranță. Nu există în acest articol un termen universal de soluționare sau o despăgubire garantată.
Întrebări frecvente despre pierderea profitului
Este suficient că vânzările au scăzut?
Nu. Trebuie verificat evenimentul prevăzut în contract și legătura cu pierderea solicitată. Scăderea cererii, pierderea unui client sau o perioadă comercială slabă nu trebuie prezentate ca evenimente acceptate automat.
Asigurarea bunurilor include întotdeauna întreruperea activității?
Nu presupune includerea. Cere identificarea expresă a componentei, sumei, perioadei și condițiilor. O valoare înscrisă pentru clădire sau utilaj nu confirmă, singură, protecția rezultatului financiar al firmei.
Cum aleg perioada de indemnizare?
Pregătește calendarul documentat de revenire, inclusiv etapele după reparație. Compară-l cu opțiunile oferite și discută incertitudinile. Alegerea nu se face doar după durata estimată a unei intervenții de service.
Cât costă asigurarea întreruperii activității?
Prețul se stabilește în oferta concretă. Pentru o comparație utilă, păstrează aceeași activitate, aceleași amplasamente, valori, perioade și scenarii. Prima mai mică nu dovedește că două propuneri oferă aceeași protecție.
Ce pot pregăti înainte să discut cu brokerul?
O descriere a procesului critic, inventarul bunului de care depinde, durata estimată de revenire și persoana care poate explica datele financiare. Marchează informațiile lipsă; nu completa dosarul cu presupuneri prezentate drept fapte.
Următorul pas
Solicită o discuție cu ING Broker pentru verificarea posibilităților de analiză și intermediere. Brokerul intermediază și explică opțiunile; acceptarea riscului, condițiile și soluționarea daunelor aparțin asigurătorului, conform contractului. Acest ghid nu confirmă disponibilitatea unui produs sau acoperirea unui caz.
Citește și: Asigurarea utilajelor și echipamentelor industriale.
Surse și limitele informației
- MOLDASIG: bunuri și întreruperea producției, exemplu local
- BNM: elementele unui contract de asigurare
Surse consultate la 7 noiembrie 2026. Listele de pregătire sunt recomandări editoriale, nu condiții ale unei polițe. Exemplele de produse aparțin furnizorilor citați; nu reprezintă o ofertă ING Broker. Pentru obligații legale sau o situație individuală este necesară verificarea de specialitate.