
Răspunderea civilă a familiei
O pagubă produsă unui vecin sau altei persoane nu este aceeași situație cu deteriorarea propriilor bunuri. Asigurarea de răspundere civilă a familiei trebuie verificată pentru persoanele, activitățile și împrejurările descrise în contract. Nu presupune că orice incident din viața de zi cu zi este inclus doar pentru că polița poartă cuvântul „familie”.
Pentru o gospodărie din Republica Moldova, analiza poate începe cu întrebări simple: cine locuiește împreună, unde se poate produce o pagubă, ce bunuri sunt folosite și dacă există o poliță a locuinței. Această pagină ajută organizarea întrebărilor. Nu stabilește vinovăția într-un incident și nu confirmă un produs disponibil pentru orice familie.
Bunurile proprii și paguba vecinului
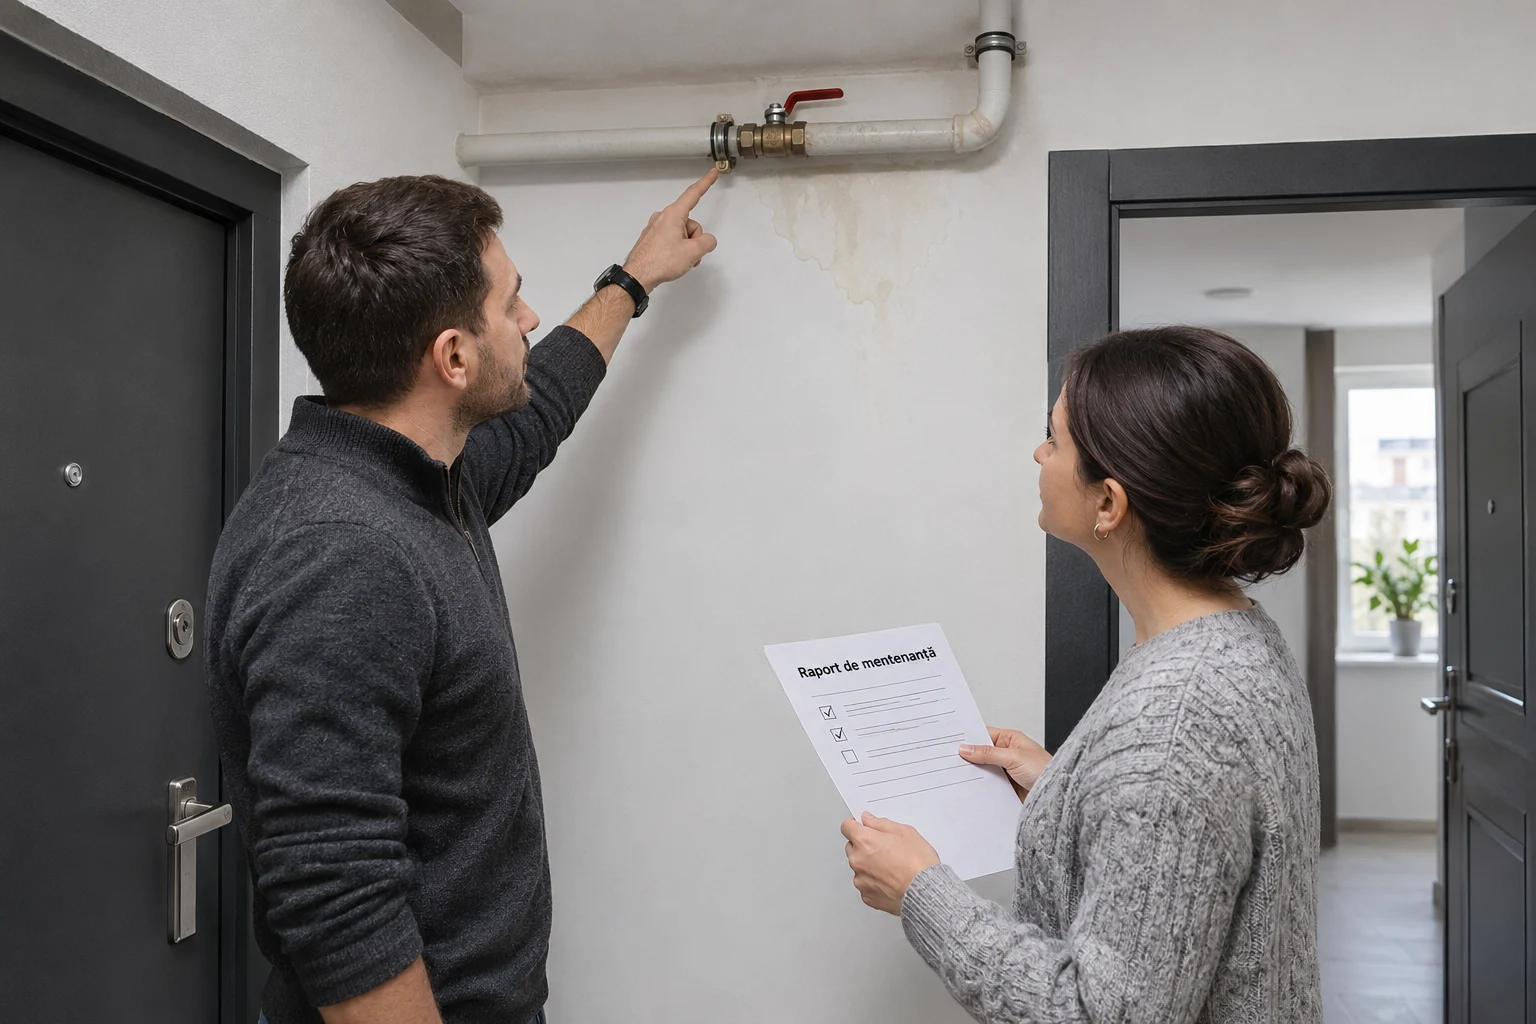
Dacă apa afectează locuința ta și apartamentul de dedesubt, există două perspective diferite: pierderea bunurilor proprii și solicitarea unei alte persoane. O protecție pentru mobilier nu trebuie considerată automat protecție pentru pretențiile vecinului. Identifică separat capitolele contractuale și persoanele vizate.
Pe piața locală există prezentări de asigurare a locuinței care diferențiază imobilul, conținutul și răspunderea față de terți. Această diferențiere este utilă pentru formularea întrebărilor, nu dovada că toate ofertele au aceleași condiții. Cere documentul concret pentru locuința și persoanele tale.
Nici reparația făcută voluntar, nici plata unei sume către vecin nu confirmă acceptarea ulterioară de către asigurător. Înainte de asumarea unor aranjamente financiare, clarifică procedura contractuală și solicită sfatul specialistului potrivit. Urgențele de siguranță și limitarea pagubei se tratează distinct de stabilirea răspunderii.
Cine intră în noțiunea de familie?
În limbajul obișnuit, familia poate însemna mai mult decât persoanele menționate într-un contract. Întreabă dacă sunt nominalizate anumite persoane, dacă este relevant domiciliul comun și cum sunt tratați copiii, persoanele găzduite sau membrii care locuiesc temporar în altă parte. Nu deduce răspunsul din relația de rudenie.
O schimbare în gospodărie merită comunicată dacă afectează datele declarate. De exemplu, mutarea unui membru al familiei ori închirierea unei camere poate schimba situația descrisă inițial. Întrebarea utilă este ce informație trebuie actualizată și de când se aplică eventuala modificare confirmată.
Păstrează o listă de lucru cu persoanele pentru care se solicită analiza, fără să publici datele lor personale. Asigurătorul poate cere ulterior informațiile necesare printr-un canal adecvat. Un formular public nu este locul pentru copii de acte sau istorii detaliate despre copii și viața lor privată.
Unde ar putea fi relevantă protecția?
O clauză legată de folosirea locuinței poate avea alt domeniu decât un produs pentru activități cotidiene în afara casei. Cere precizarea adresei, teritoriului și împrejurărilor. O formulare scurtă din broșură nu răspunde suficient la întrebarea dacă un incident în parc, în vizită sau în călătorie este analizat.
Separă proprietatea de folosință. Apartamentul poate aparține unei persoane, poate fi închiriat de alta și poate fi locuit de mai mulți membri ai gospodăriei. Prezintă situația reală și întreabă cine trebuie identificat în documente. Nu porni de la presupunerea că proprietarul și persoana asigurată sunt întotdeauna aceeași.
Dacă folosești locuința și pentru o activitate profesională, precizează acest lucru. Primirea clienților, depozitarea de marfă sau prestarea unor servicii nu trebuie ascunse sub descrierea unei utilizări exclusiv personale. Riscul unei afaceri și cel al unei gospodării au nevoie de delimitare, nu de o etichetă comună.
Copii, animale și bunuri împrumutate
Copiii, animalele și bunurile împrumutate ridică întrebări distincte de verificat, iar răspunsurile depind de poliță și de situație. Cere explicații pentru fiecare categorie, fără a presupune că un incident provocat de un copil sau de un animal este inclus automat. Articolul nu stabilește cine răspunde juridic pentru un anumit fapt.
Pentru bunurile împrumutate ori aflate în grijă, formulează întrebarea separat de paguba adusă unui terț. Un telefon împrumutat, un obiect închiriat și un bun deteriorat accidental în vizită pot fi tratate diferit. Identifică relația cu bunul, modul de utilizare și persoana care solicită despăgubirea.
La biciclete, trotinete sau alte mijloace de deplasare, descrie exact tipul și folosirea. Activitatea personală nu este echivalentă cu livrarea contra plată sau închirierea către alte persoane. Cere în scris delimitarea față de asigurările auto și față de eventualele cerințe legale aplicabile, fără a importa reguli din alte țări.
Cum citești limitele și franșiza?
Limita este un plafon contractual, nu suma care se plătește la orice incident. Verifică dacă există limite separate pentru anumite categorii de prejudicii și cum sunt tratate mai multe pretenții din aceeași situație. Cere un exemplu numeric simplu numai pe baza condițiilor efectiv propuse.
Franșiza reprezintă partea suportată potrivit contractului. Poate schimba mult utilitatea practică a unei oferte pentru pagube mici. Compară ofertele pentru aceeași limită și aceeași franșiză, apoi notează diferențele de persoane, teritoriu și activități. Un preț mai mic nu este suficient pentru o concluzie.
Întreabă despre cheltuielile de apărare și despre cine aprobă demersurile legate de o pretenție. Nu considera că orice avocat ales, expertiză comandată ori înțelegere privată este acceptată la plată. Procedura trebuie cunoscută înainte de incident, când poate fi citită fără presiune.
Ce informații păstrezi despre un incident?
O evidență neutră poate cuprinde data, locul, persoanele implicate și descrierea observabilă a pagubei. Păstrează fotografiile relevante și mesajele primite fără să le publici. Evită concluziile grăbite despre vinovăție sau estimările făcute fără documente. O descriere exactă ajută mai mult decât o poveste modificată pentru a se potrivi poliței.
Pentru o pagubă în bloc, pot exista informații de la administrator, vecini sau prestatori care au intervenit. Cere documentele relevante situației, nu date personale fără legătură. Lista necesară pentru asigurător trebuie confirmată, deoarece nu există un dosar universal pentru toate cauzele și toate contractele.
Respectă modul și termenul de notificare din polița aplicabilă. Un articol general nu poate înlocui aceste instrucțiuni și nu trebuie folosit ca motiv de amânare. Dacă nu găsești documentul, contactează canalul indicat în poliță și cere clarificarea pașilor pentru cazul concret.
Un exemplu de verificare înainte de cumpărare
O familie locuiește într-un apartament închiriat și are deja o poliță pentru unele bunuri personale. Dorește să înțeleagă ce s-ar întâmpla dacă un incident ar afecta apartamentul vecin. Prima verificare nu este valoarea televizorului, ci existența unei secțiuni distincte de răspundere și identitatea persoanelor asigurate.
În aceeași discuție sunt utile relația cu proprietarul, adresa și utilizarea locuinței. Dacă familia lucrează de acasă, trebuie descris dacă este doar muncă la calculator sau există și acces al clienților. Acesta este un exemplu de pregătire, nu un caz pentru care se confirmă acoperirea.
Cum eviți dublarea fără să lași goluri?
Adună polițele existente înainte să ceri una nouă. Poate exista o clauză de răspundere în asigurarea locuinței sau un alt contract relevant. Comparația trebuie să identifice suprapunerile și diferențele, nu să pornească de la ideea că două polițe înseamnă automat două plăți pentru aceeași pagubă.
Păstrează separat riscurile încă neconfirmate. Dacă o ofertă vorbește despre locuință și alta despre viața privată, nu le considera echivalente până când sunt comparate definițiile. Pentru gospodărie este mai utilă o listă clară cu „confirmat”, „neinclus” și „de clarificat” decât o prezentare care promite protecție totală.
Ce se schimbă când te muți?
O mutare poate modifica adresa, tipul locuinței și persoanele care o folosesc. Verifică ce informații trebuie actualizate și de când ar fi aplicabilă schimbarea acceptată. O poliță cu o adresă veche nu trebuie presupusă potrivită noii situații doar pentru că titularul este același. Păstrează răspunsul împreună cu anexa relevantă, nu numai în conversația cu persoana care a făcut recomandarea.
Într-o casă individuală pot exista împrejurări diferite de cele dintr-un apartament: spații exterioare, bunuri folosite de vizitatori sau activități la domiciliu. Acestea sunt exemple de informații de descris, nu categorii pe care pagina le declară incluse. O listă simplă cu modul real de folosire ajută la adresarea întrebărilor corecte înainte de o ofertă.
Pentru un chiriaș, mutarea poate coincide cu schimbarea relației contractuale cu proprietarul. Păstrează separat cerințele convenite în închiriere și condițiile eventualei polițe. Faptul că un contract cere o anumită protecție nu dovedește că o ofertă oarecare o îndeplinește. Cere comparația documentelor fără a transforma articolul într-o interpretare juridică a contractului de închiriere.
La finalul verificării, rezumă în câteva rânduri ce persoane și împrejurări au fost confirmate. O explicație scurtă poate evita o presupunere greșită între membrii familiei. Nu este însă un înlocuitor al poliței. Documentele originale și condițiile aplicabile rămân baza pentru analiza unei solicitări reale.
Pentru documentele comune cu proprietarul sau administratorul, identifică emitentul și data, fără a solicita informații personale fără legătură cu incidentul. O evidență corectă poate ajuta clarificarea faptelor, dar nu este o decizie despre răspundere. Păstrează distinct constatarea tehnică, cererea vecinului și răspunsul asigurătorului, fiindcă fiecare document are un rol diferit în dosar.
Întrebări frecvente despre răspunderea familiei
Polița locuinței include automat pagubele vecinilor?
Nu presupune acest lucru. Verifică dacă există o secțiune de răspundere față de terți, ce persoane sunt vizate și în ce împrejurări. Acoperirea bunurilor proprii și răspunderea sunt întrebări distincte.
Dacă vecinul solicită o sumă, asigurătorul o plătește?
Solicitarea nu confirmă singură eligibilitatea sau valoarea. Sunt necesare documentele, analiza faptelor și aplicarea condițiilor contractului. Brokerul nu stabilește și nu garantează despăgubirea.
Sunt incluse activitățile profesionale de acasă?
Această situație trebuie declarată și verificată separat. Nu deduce includerea ei din faptul că incidentul s-ar produce la domiciliu. Descrierea activității este esențială pentru un răspuns util.
Ce cer înainte de semnare?
Lista persoanelor, activitățile, teritoriul, limitele, franșiza și procedura pentru pretenții. Insurance ING Broker SRL poate avea rol de broker în analiza documentelor, însă acest material nu confirmă disponibilitatea unei oferte pentru orice situație familială.
Următorul pas
Solicită o discuție cu ING Broker pentru verificarea posibilităților de analiză și intermediere. Brokerul intermediază și explică opțiunile; acceptarea riscului, condițiile și soluționarea daunelor aparțin asigurătorului, conform contractului. Acest ghid nu confirmă disponibilitatea unui produs sau acoperirea unui caz.
Citește și: Bunurile proprii și polița locuinței.
Surse și limitele informației
- DONARIS VIG: locuințe, conținut și răspundere - exemplu local
- BNM: elementele contractului de asigurare
Surse consultate la 12 noiembrie 2026. Listele de pregătire sunt recomandări editoriale, nu condiții ale unei polițe. Exemplele de produse aparțin furnizorilor citați; nu reprezintă o ofertă ING Broker. Pentru obligații legale sau o situație individuală este necesară verificarea de specialitate.