
Răspunderea civilă: prejudicii și documente
O cerere de despăgubire primită de o companie nu arată, singură, cine răspunde și nici dacă există acoperire prin asigurare. Pentru o afacere din Republica Moldova, analiza începe cu trei întrebări: ce s-a întâmplat, cine pretinde un prejudiciu și ce activitate sau bun are legătură cu situația. Răspunsurile se verifică prin documente, nu prin denumirea generică a poliței.
Expresia „asigurare de răspundere civilă legală” poate apărea în căutări, dar nu identifică un produs unic pentru orice obligație a firmei. Acest material explică pregătirea dosarului și diferențele dintre situații. Nu stabilește răspunderea într-un litigiu și nu confirmă disponibilitatea unei soluții pentru o anumită companie.
Ce diferență există între bunul propriu și prejudiciul altuia
Dacă se deteriorează raftul magazinului, proprietarul analizează paguba propriului bun. Dacă o persoană cere bani pentru un obiect deteriorat în legătură cu activitatea magazinului, există o pretenție distinctă. Cele două situații pot proveni din același incident, dar presupun documente și întrebări diferite. Nu include automat ambele categorii într-o singură estimare fără explicație.
Pentru fiecare poziție, notează proprietarul bunului, locul incidentului și descrierea prejudiciului reclamat. Separă sumele deja achitate de sumele doar solicitate. O factură transmisă de reclamant este un element al dosarului, nu o confirmare automată că întreaga sumă trebuie plătită de companie sau de un asigurător.
Descrierea activității trebuie să fie concretă
„Prestăm servicii” nu explică dacă firma repară utilaje, organizează evenimente sau face curățenie în spațiile clienților. Pregătește o descriere scurtă a operațiunilor, a locurilor unde sunt efectuate și a persoanelor care participă. Menționează lucrările la sediul clientului, bunurile preluate și folosirea subcontractorilor, atunci când acestea fac parte din activitate.
O firmă poate avea mai multe tipuri de expuneri. Activitatea de vânzare nu descrie automat și montajul produselor. Serviciul de proiectare nu este identic cu execuția lucrării. Delimitarea ajută la adresarea întrebării corecte despre răspunderea civilă generală, răspunderea profesională sau alte contracte relevante, fără a presupune că o poliță cuprinde tot ce face firma.
Cine este implicat în situația analizată
Construiește o listă a rolurilor, nu o colecție de date personale. Identifică firma care a contractat lucrarea, beneficiarul, proprietarul spațiului și eventualul subcontractor. Verifică dacă pretenția este adresată exact entității din documente. O marcă comercială afișată la intrare poate fi diferită de denumirea societății care a semnat contractul.
În etapa inițială, numele, actele de identitate și datele medicale ale persoanelor nu trebuie publicate într-un formular. Folosește o sinteză anonimă și stabilește canalul confidențial pentru documentele necesare. Datele exacte pot fi importante ulterior, dar circulația lor trebuie limitată la persoanele care au un rol real în analiza cazului.
Cronologia este mai utilă decât o explicație grăbită
Notează separat data lucrării, data observării problemei, data primirii primei reclamații și data comunicării către persoanele responsabile. Păstrează mesajele originale și versiunile documentelor. Nu transforma data unei facturi în data incidentului dacă nu există o legătură documentată. Această diferență poate conta în analiza contractuală și în reconstrucția faptelor.
O cronologie bună include și ceea ce nu este încă stabilit. De exemplu: „cauza nu este confirmată, se așteaptă raportul specialistului”. Această formulare este mai exactă decât atribuirea imediată a vinei. Investigația tehnică, analiza juridică și analiza unei polițe sunt activități diferite, care trebuie corelate fără a se înlocui reciproc.
Contractul comercial și polița nu sunt același document
Beneficiarul poate cere într-un contract anumite limite sau un certificat de asigurare. Acea cerință nu dovedește că un asigurător a acceptat fiecare obligație comercială. Compară cerința beneficiarului cu documentele efectiv emise. Verifică activitatea descrisă, persoanele sau entitățile menționate și perioada documentelor, fără a te opri la existența unei pagini intitulate „certificat”.
Pentru clauzele de despăgubire, penalități ori asumare a răspunderii altuia, solicită interpretarea unui jurist. Pentru tratamentul lor într-o poliță, cere explicația asigurătorului în raport cu formularea concretă. Nu este prudent să traduci o clauză comercială într-o promisiune de acoperire doar pentru că ambele documente folosesc cuvântul „răspundere”.
Ce verifici în documentele de asigurare
Pornește de la obiectul contractului și activitatea declarată. Continuă cu limitele, franșiza, teritoriul și excluderile. Prima de asigurare este suma plătită pentru contract. Franșiza este partea din daună suportată potrivit condițiilor contractuale. Limita nu trebuie confundată cu valoarea fiecărei pretenții pe care o poate formula un terț.
Întreabă cum se aplică limita pentru un eveniment și pentru întreaga perioadă. Cere clarificarea costurilor de apărare, a procedurii de notificare și a tratamentului circumstanțelor cunoscute. Acestea sunt puncte de verificat în documente, nu acoperiri confirmate de acest articol. BNM prezintă elementele generale ale contractului de asigurare; răspunsul pentru situația proprie rămâne legat de condițiile semnate.
Separă pretenția, constatarea și suma cerută
O scrisoare de reclamație descrie poziția celui care o trimite. Un raport tehnic poate analiza mecanismul unei deteriorări. O evaluare financiară poate propune un cost de reparație. Nu atribui automat fiecărui document mai mult decât arată. Dacă există contradicții, păstrează-le vizibile în dosar și cere explicații de la specialiști.
Pentru sumele reclamate, construiește o listă cu documentul justificativ, moneda și starea verificării. Evită adunarea unei estimări de înlocuire cu o factură de reparație pentru același bun, dacă acestea reprezintă alternative. Păstrează separat pierderile materiale, cheltuielile și alte sume solicitate, fără a decide în articol dacă sunt datorate sau asigurate.
Bunurile aflate temporar la firmă cer o întrebare proprie
Un atelier, un depozit sau o firmă de servicii poate primi bunuri care aparțin clientului. Păstrează documentele de predare, descrierea bunurilor și eventualele observații despre starea lor la primire. O fotografie datată poate ajuta la organizarea dosarului, fără să înlocuiască documentele sau constatarea profesională necesară.
Întrebarea de asigurare trebuie să menționeze explicit această relație cu bunul. Nu presupune că răspunderea civilă generală tratează identic bunurile proprii, bunurile închiriate și bunurile preluate pentru lucru. Pentru comparație, transmite aceeași descriere tuturor celor care analizează condițiile, astfel încât diferențele dintre răspunsuri să fie vizibile.
Exemplu de organizare a unui dosar
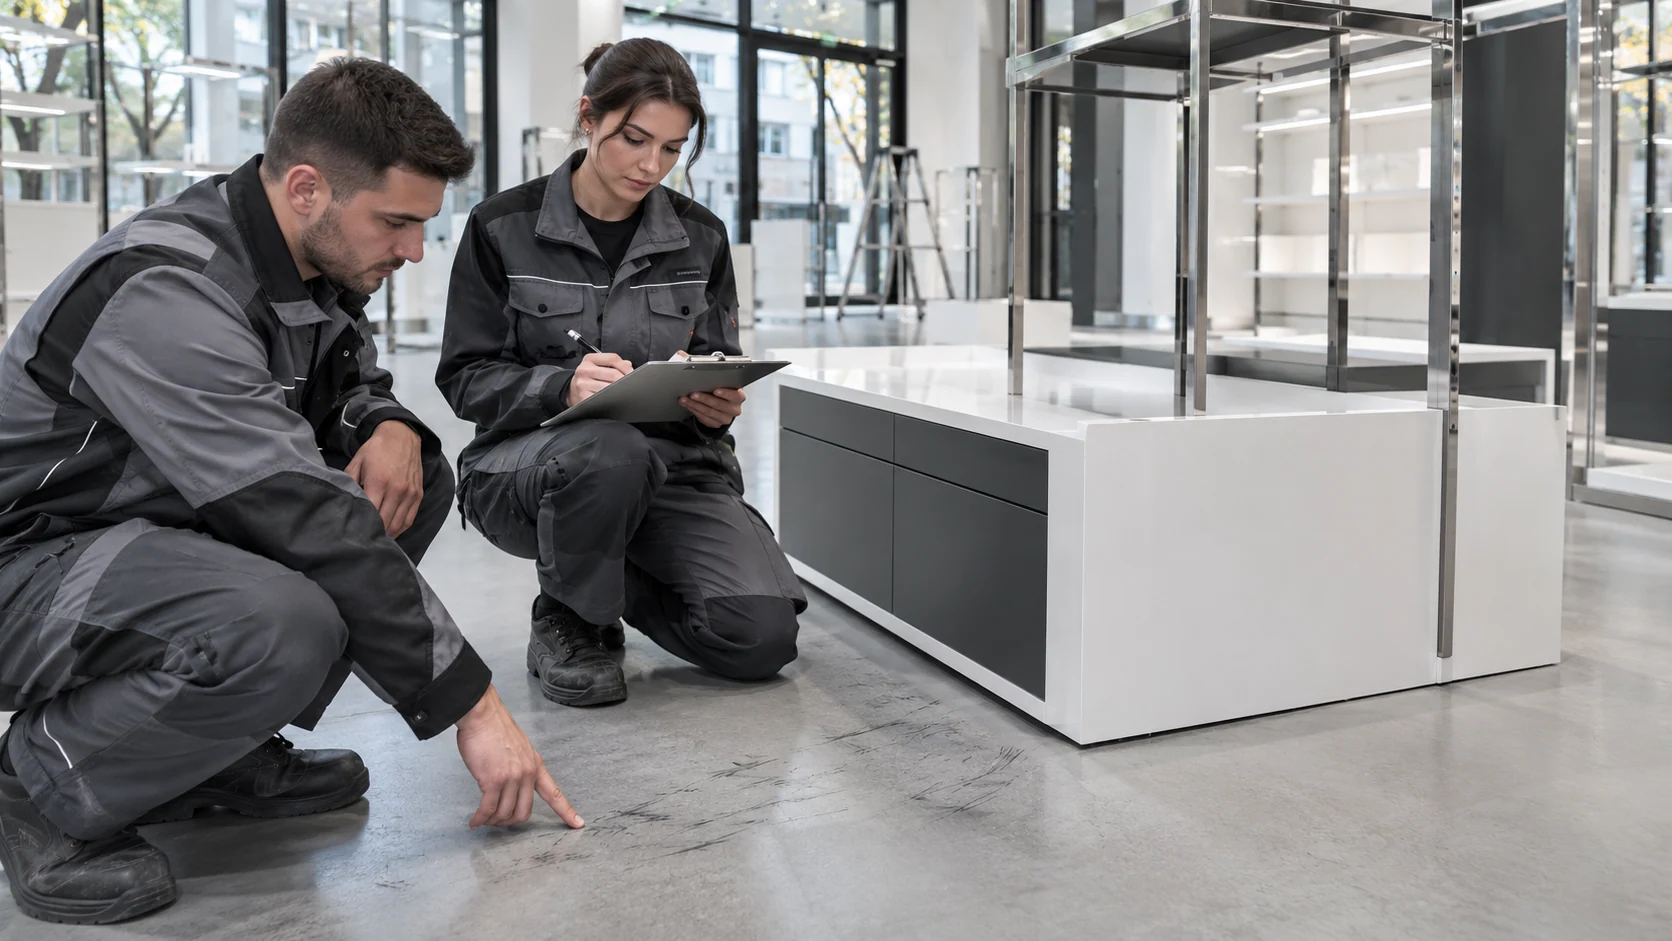
O companie care montează mobilier primește o reclamație privind deteriorarea pardoselii beneficiarului. Dosarul poate cuprinde comanda, procesul de predare a spațiului, descrierea lucrărilor, mesajul primit și imaginile deja disponibile. Acesta este un exemplu ipotetic de organizare, nu un caz al Insurance ING Broker SRL și nu o concluzie despre răspundere.
Echipa separă costul mobilierului de suma cerută pentru pardoseală și notează ce aspecte trebuie constatate. Nu promite reclamantului plata din poliță înainte de verificare. Persoana care coordonează dosarul urmărește întrebările deschise și transmite documentele prin canalul convenit, păstrând o evidență a comunicărilor și a versiunilor.
Ce pregătești înaintea unei discuții profesionale
Pentru analiza preventivă, pregătește o pagină cu activitățile firmei, locurile de lucru, categoriile de clienți și rolul subcontractorilor. Adaugă tipurile de bunuri preluate și o sinteză a incidentelor cunoscute. Nu este necesar să trimiți întreaga arhivă a companiei înainte de a stabili scopul și persoanele care vor avea acces la ea.
Pentru un incident deja apărut, prioritatea este descrierea exactă a faptelor și păstrarea documentelor relevante. Insurance ING Broker SRL este broker, nu instanță și nu asigurătorul care decide plata potrivit contractului. O discuție despre documente poate clarifica întrebările de asigurare, dar nu înlocuiește reprezentarea juridică într-un litigiu sau o analiză tehnică de specialitate.
Serviciile schimbate după semnarea contractului
O comandă suplimentară poate modifica ceea ce face efectiv echipa la sediul clientului. De exemplu, livrarea unui echipament poate fi urmată de o cerere de montaj care nu apărea în descrierea inițială. Păstrează documentele prin care s-a cerut și acceptat schimbarea. Nu lăsa analiza să se bazeze numai pe prima ofertă, dacă lucrarea reală a fost diferită.
În fișa de activitate, precizează și serviciile abandonate ori transferate unui subcontractor. O descriere actualizată ajută juristul și persoana care analizează polița să discute aceleași fapte. Nu înseamnă că fiecare schimbare este acceptată automat contractual, ci că întrebarea este pusă pe baza operațiunii reale, fără omisiuni.
Cum eviți documentele contradictorii
O echipă poate avea un raport de teren, contabilitatea un deviz, iar conducerea o scrisoare a beneficiarului. Atribuie fiecărui fișier un nume și o dată și păstrează lista în dosar. Dacă două documente descriu diferit același bun, nu alege tăcut varianta mai avantajoasă. Notează contradicția și persoana care o poate explica.
Pentru fotografii, păstrează legătura cu etapa și spațiul descris, fără să adaugi concluzii despre cauză. Pentru documentele primite de la client, păstrează mesajul de transmitere. Această ordine nu stabilește răspunderea, dar reduce riscul ca o estimare provizorie să fie citită drept constatare finală sau ca o anexă veche să fie analizată ca versiune actuală.
Întrebări frecvente despre răspunderea civilă
Orice reclamație este o daună asigurată?
Nu poți deduce acest lucru din existența reclamației. Faptele, răspunderea și condițiile contractului se analizează separat. Păstrează descrierea pretenției fără să o transformi într-o promisiune de plată.
Răspunderea profesională este identică cu răspunderea civilă generală?
Nu trata denumirile drept echivalente. Descrie serviciul, prejudiciul posibil și împrejurările, apoi solicită delimitarea obiectului fiecărui contract. Unele activități necesită întrebări specifice profesiei și contractelor sale.
Ce fac dacă beneficiarul cere o limită mai mare?
Compară cerința cu documentele existente și discută modificarea înainte de a confirma îndeplinirea ei. Solicitarea comercială a beneficiarului nu modifică automat polița și nu dovedește că o extindere este disponibilă.
Pot estima singur cine este vinovat?
Poți consemna faptele pe care le cunoști, dar o concluzie juridică necesită analiza competentă a situației. Separă observațiile personale de constatările tehnice și de pozițiile juridice, pentru ca dosarul să rămână exact și ușor de urmărit.
Următorul pas
Solicită o discuție cu ING Broker pentru verificarea posibilităților de analiză și intermediere. Brokerul intermediază și explică opțiunile; acceptarea riscului, condițiile și soluționarea daunelor aparțin asigurătorului, conform contractului. Acest ghid nu confirmă disponibilitatea unui produs sau acoperirea unui caz.
Citește și: Răspunderea civilă generală: activitatea declarată.
Surse și limitele informației
Surse consultate la 15 noiembrie 2026. Listele de pregătire sunt recomandări editoriale, nu condiții ale unei polițe. Exemplele de produse aparțin furnizorilor citați; nu reprezintă o ofertă ING Broker. Pentru obligații legale sau o situație individuală este necesară verificarea de specialitate.