
Asigurarea panourilor fotovoltaice
Asigurarea panourilor fotovoltaice se analizează pentru instalația concretă, nu doar pentru numărul panourilor. Contează unde sunt montate, ce echipamente le completează, cine le deține și în ce etapă se află proiectul. O poliță pentru clădire nu confirmă automat includerea întregului sistem de producere a energiei.
Pentru o companie din Republica Moldova, acest articol este o listă de pregătire: inventarul instalației, documentele, întrebările despre riscuri și diferențele dintre garanție, mentenanță și asigurare. Nu confirmă un produs disponibil pentru orice centrală fotovoltaică. Eligibilitatea și protecția se verifică în propunerea și condițiile asigurătorului, împreună cu particularitățile proiectului.
Descrie întregul sistem, nu numai modulele solare
Inventarul poate cuprinde panourile, structura de susținere, invertorul, cablurile și echipamentele de protecție, dacă fac parte din proiect. Invertorul este echipamentul care transformă energia electrică produsă de panouri într-o formă utilizabilă de instalație. Precizează și componentele aflate în alte încăperi sau la distanță de panouri.
Dacă există baterii, descrie-le separat și cere verificarea lor distinctă. Nu presupune că termenul „panouri fotovoltaice” include automat stocarea energiei. Păstrează identificatorii și documentele de achiziție, astfel încât echipamentele să poată fi corelate cu valorile declarate, fără să publici seriile sau detaliile sensibile de securitate.
Arată cine deține echipamentele și suprafața
O firmă poate deține panourile, dar nu și clădirea ori terenul. Pregătește documentele care explică folosirea amplasamentului și raportul dintre proprietar, utilizator și finanțator. Nu trata adresa instalației drept dovadă că toate bunurile de acolo aparțin aceleiași persoane.
Dacă proiectul este finanțat, cere clarificarea cerințelor contractuale privind asigurarea și beneficiarul. Aceste cerințe se citesc în documentele finanțării, nu se deduc dintr-un articol. Verifică împreună cu specialiștii dacă persoanele și bunurile menționate în propunere corespund structurii reale a proiectului.
Separă montajul de exploatarea instalației
Precizează dacă echipamentele sunt depozitate, în curs de montare, la probe sau deja în funcțiune. Pentru fiecare etapă pot exista întrebări diferite despre loc, persoane implicate și operațiuni. Nu considera că o confirmare pentru instalația funcțională acoperă automat transportul ori lucrările încă neîncheiate.
Pregătește calendarul, contractul de montaj și documentele disponibile despre recepție. Dacă unele componente sunt deja pornite, iar altele urmează să fie instalate, descrie acest lucru. O trecere de etapă trebuie discutată explicit, fără a presupune că actualizarea protecției se face de la sine.
Documentează amplasamentul pe acoperiș sau la sol
Pentru montajul pe acoperiș, descrie clădirea, accesul și modul de fixare potrivit documentației tehnice. Pentru montajul la sol, arată configurația terenului, împrejmuirea și accesul pentru mentenanță. Nu efectua lucrări la înălțime pentru a obține fotografii; folosește documentele și imaginile disponibile în siguranță.
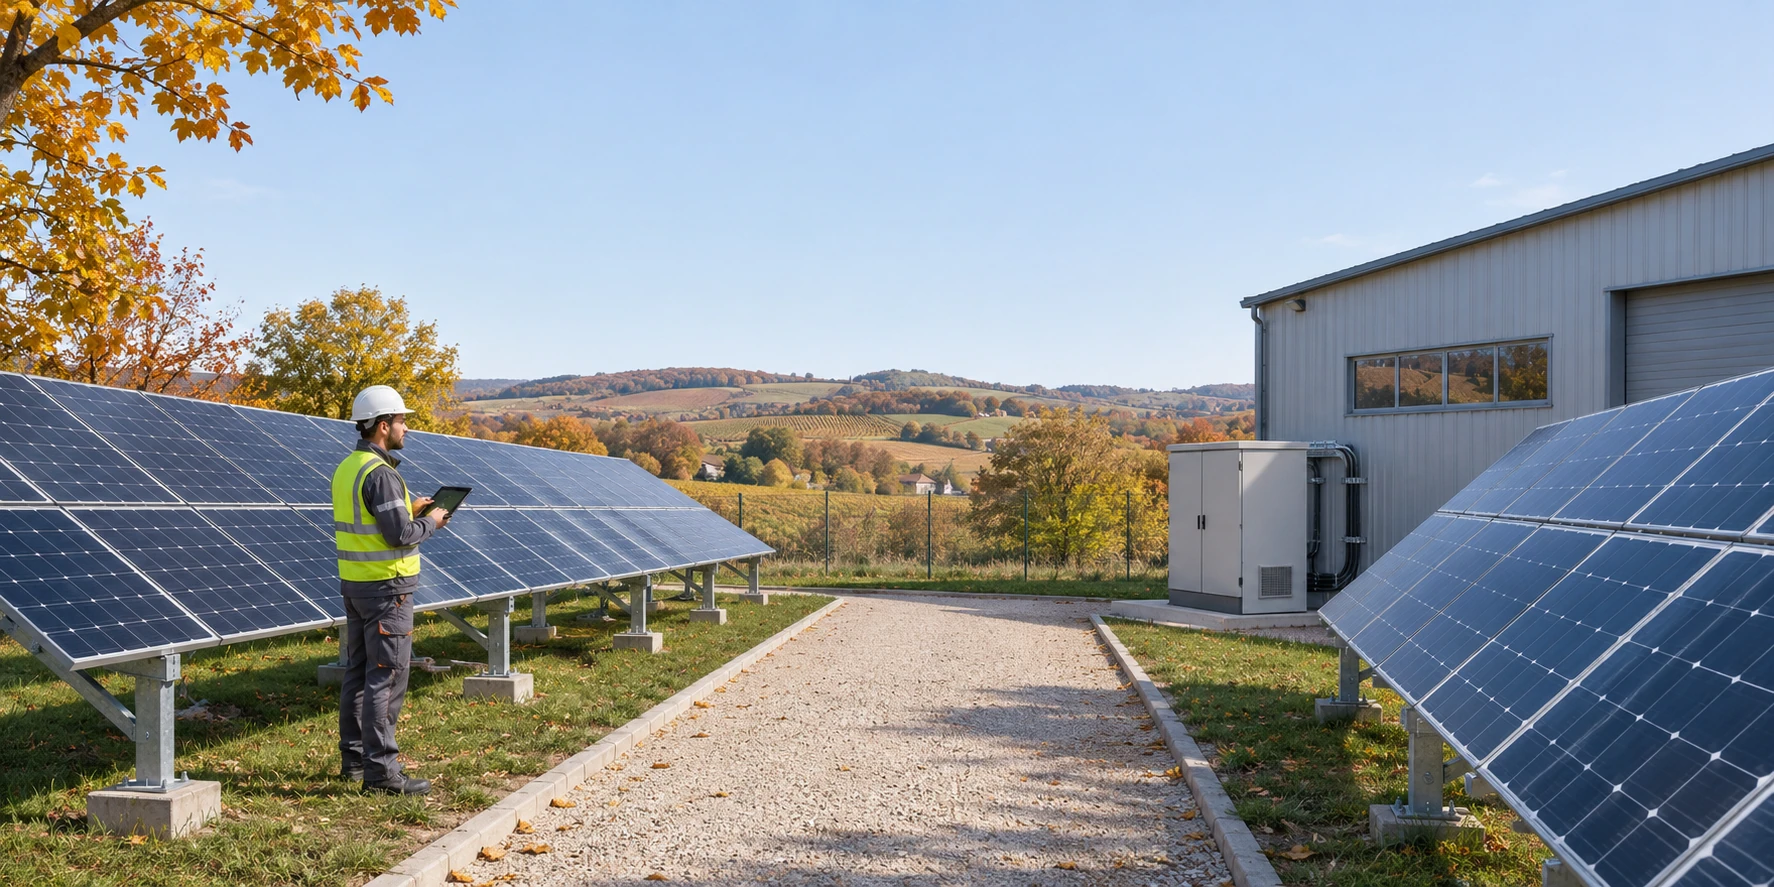
Identifică zonele din jur care pot influența analiza: construcții învecinate, circulație, vegetație sau trasee de scurgere a apei. Aceste informații descriu expunerea, fără să certifice stabilitatea structurii. Evaluarea tehnică a suportului și a instalației aparține specialiștilor autorizați, nu brokerului și nu imaginii ilustrative din articol.
Pregătește întrebări distincte despre fenomene naturale
Dacă te preocupă grindina, vântul, zăpada ori fulgerul, enumeră aceste situații în solicitare și cere răspuns pentru fiecare. Nu transforma expresia „calamități naturale” într-o listă de acoperiri presupuse. Definițiile, limitele, excluderile și condițiile de protecție trebuie citite în oferta concretă.
Arată unde sunt păstrate documentele tehnice și ce verificări sunt disponibile pentru amplasament. Nu confunda o specificație de rezistență a unui panou cu acceptarea unui caz de daună. Performanța declarată a produsului și protecția unui contract de asigurare sunt două analize diferite.
Verifică separat avariile electrice și componentele
O problemă la invertor, un cablu deteriorat și o spargere a unui modul nu trebuie descrise ca aceeași defecțiune. Pregătește o listă a componentelor și cere delimitarea dintre avarie accidentală, defect de fabricație, uzură și alte situații din condiții. Articolul nu stabilește că una dintre ele este inclusă.
Păstrează rapoartele de intervenție și istoricul reparațiilor. Dacă o defecțiune este deja cunoscută, comunic-o factual în etapa de analiză. Nu prezenta încheierea unei polițe noi ca metodă de finanțare a unei reparații deja necesare. Explicarea cronologiei este mai utilă decât o descriere generală a instalației ca fiind „nouă”.
Garanția producătorului nu înlocuiește analiza asigurării
Citește separat garanția echipamentului, angajamentele instalatorului și contractul de mentenanță. Notează cine răspunde la sesizări, ce documente solicită și ce servicii sunt descrise. Nu presupune că fiecare document se referă la aceleași costuri sau la aceleași cauze de deteriorare.
O garanție privind performanța sau produsul nu trebuie prezentată ca promisiune de venit constant. Pentru asigurare, întreabă ce relație există cu aceste garanții și cu intervențiile tehnice. Punctele neconfirmate se păstrează ca întrebări deschise, nu se înlocuiesc cu afirmații comerciale despre „protecție totală”.
Calculează valoarea din documentele instalației
Separă costul componentelor de montaj, transport și alte cheltuieli, folosind facturile și contractele. Cere explicarea bazei de evaluare propuse pentru asigurare. Valoarea investiției în contabilitate, costul de înlocuire și suma înscrisă într-o ofertă nu trebuie considerate identice fără verificare.
Dacă instalația a fost extinsă ori modernizată, actualizează inventarul înainte de discuția despre reînnoire. Evită dublarea unei componente între polița clădirii și un program separat fără să descrii ambele contracte. Brokerul poate ajuta la organizarea întrebărilor, iar evaluarea tehnică ori financiară specializată se verifică distinct.
Întreabă despre costurile care pot apărea după o daună
Pe lângă componenta deteriorată, pot exista lucrări de demontare, acces, transport și remontare. Solicită precizarea tratamentului lor în propunere. Nu presupune includerea automată doar pentru că sunt necesare reluării funcționării. Păstrează separat și întrebarea despre disponibilitatea unor componente compatibile.
Franșiza este partea din daună suportată de asigurat potrivit contractului. Cere un exemplu de calcul raportat la propunerea ta și întreabă dacă există limite diferite pentru anumite situații. O ofertă nu poate fi comparată corect doar prin prima de asigurare, adică suma plătită pentru poliță.
Venitul nerealizat se analizează separat de panouri
O instalație oprită poate afecta autoconsumul sau livrarea energiei, dar valoarea echipamentelor nu descrie singură consecința financiară. Pregătește evidențele de producție și modul în care energia este folosită în activitate. Separă economiile estimate de încasările efective și de cheltuielile care continuă.
Întreabă dacă există o soluție eligibilă pentru consecințele întreruperii și în ce condiții ar fi analizată. Nu afirma că orice scădere de producție sau lipsă de soare este asigurată. Legătura dintre eveniment, perioada de oprire și metoda de calcul trebuie confirmată contractual.
Păstrează o evidență a mentenanței și modificărilor
Organizează documentele instalației într-un dosar accesibil persoanei responsabile: inventar, proiect, recepție, intervenții și contacte de service. Păstrează versiunea curentă și istoricul schimbărilor. O evidență clară ajută discuția cu asigurătorul și specialiștii tehnici, fără să fie prezentată ca garanție de acceptare a riscului.
Nu transforma articolul într-un manual de intervenții electrice. Curățarea, verificarea conexiunilor și lucrările la instalație se stabilesc după documentația tehnică și persoanele competente. Dacă observi deteriorări, evită improvizațiile și cere verificarea potrivită. Siguranța are prioritate față de obținerea rapidă a unor fotografii pentru dosar.
Exemplu de dosar pentru o întreprindere agricolă
O întreprindere ipotetică folosește un sistem fotovoltaic pentru o hală de sortare. Panourile sunt pe terenul companiei, invertorul este într-o încăpere tehnică, iar echipamentele au fost instalate în două etape. Dosarul arată componentele fiecărei etape, valorile și documentele disponibile despre punerea în funcțiune.
Firma solicită apoi răspunsuri distincte despre bunuri, avarii și eventuala întrerupere a activității. Exemplul nu reprezintă un client real sau o ofertă acceptată. El arată de ce o singură fotografie a panourilor și costul total al investiției nu sunt suficiente pentru o analiză completă a proiectului.
Folosește monitorizarea ca evidență, nu ca promisiune
Dacă sistemul are o aplicație de monitorizare, identifică persoana care urmărește alertele și păstrează rapoartele relevante. Cere specialistului să explice diferența dintre o oprire, o măsurare lipsă și o producție redusă. O captură de ecran nu stabilește singură cauza tehnică a unei probleme și nici caracterul ei asigurat.
Pentru dosar, este utilă o cronologie: când a apărut semnalul, cine l-a observat, ce verificare s-a făcut și ce intervenție a urmat. Nu publica datele de acces la aplicație ori detalii care permit controlul instalației. Documentele se transmit numai persoanelor autorizate și în limita necesară analizei.
Înainte de semnare, verifică și datele de identificare ale propunerii: compania, amplasamentul, componentele și perioada. O eroare de adresă sau un invertor omis din inventar trebuie clarificate înainte de confirmarea contractului. Nu lăsa verificarea pe momentul în care instalația are deja o problemă.
Documentele utile pentru prima discuție
- Adresa și descrierea amplasamentului, inclusiv montajul pe acoperiș sau la sol.
- Inventarul panourilor, invertorului și celorlalte componente, cu bateriile separat.
- Valorile documentate, proprietarul, utilizatorul și finanțarea relevantă.
- Etapa proiectului, documentele de montaj și recepție disponibile.
- Garanțiile, mentenanța, intervențiile și eventualele deteriorări cunoscute.
Întrebări frecvente despre sistemele fotovoltaice
Asigurarea clădirii include automat panourile de pe acoperiș?
Nu presupune acest lucru. Verifică identificarea instalației și componentelor, valoarea și condițiile poliței clădirii. Cere confirmarea scrisă a elementelor incluse și a celor care necesită analiză separată.
Este inclusă grindina?
Răspunsul depinde de contractul concret, nu de denumirea articolului. Solicită definiția evenimentului, limitele, excluderile și franșiza pentru propunerea analizată. O prezentare generală despre asigurarea bunurilor nu confirmă un caz individual.
Cât costă asigurarea panourilor fotovoltaice în Moldova?
Nu publicăm un tarif neverificat. Pregătește inventarul, valorile, amplasamentul și etapa proiectului pentru verificarea eligibilității și a unei eventuale propuneri. Compară costul împreună cu riscurile și cheltuielile rămase în sarcina firmei.
Polița garantează producția anuală de energie?
Nu prezenta asigurarea astfel. Bunurile, performanța tehnică și consecințele financiare au analize distincte. Verifică exact ce produs și ce evenimente sunt acceptate, fără să transformi estimările de producție în promisiuni de despăgubire.
Următorul pas
Solicită o discuție cu ING Broker pentru verificarea posibilităților de analiză și intermediere. Brokerul intermediază și explică opțiunile; acceptarea riscului, condițiile și soluționarea daunelor aparțin asigurătorului, conform contractului. Acest ghid nu confirmă disponibilitatea unui produs sau acoperirea unui caz.
Citește și: Întreruperea activității și pierderea profitului: verificare separată.
Surse și limitele informației
- BNM: verificarea condițiilor unui contract de asigurare
- MOLDASIG: bunuri ale persoanelor juridice, exemplu de produs local
Surse consultate la 8 noiembrie 2026. Listele de pregătire sunt recomandări editoriale, nu condiții ale unei polițe. Exemplele de produse aparțin furnizorilor citați; nu reprezintă o ofertă ING Broker. Pentru obligații legale sau o situație individuală este necesară verificarea de specialitate.