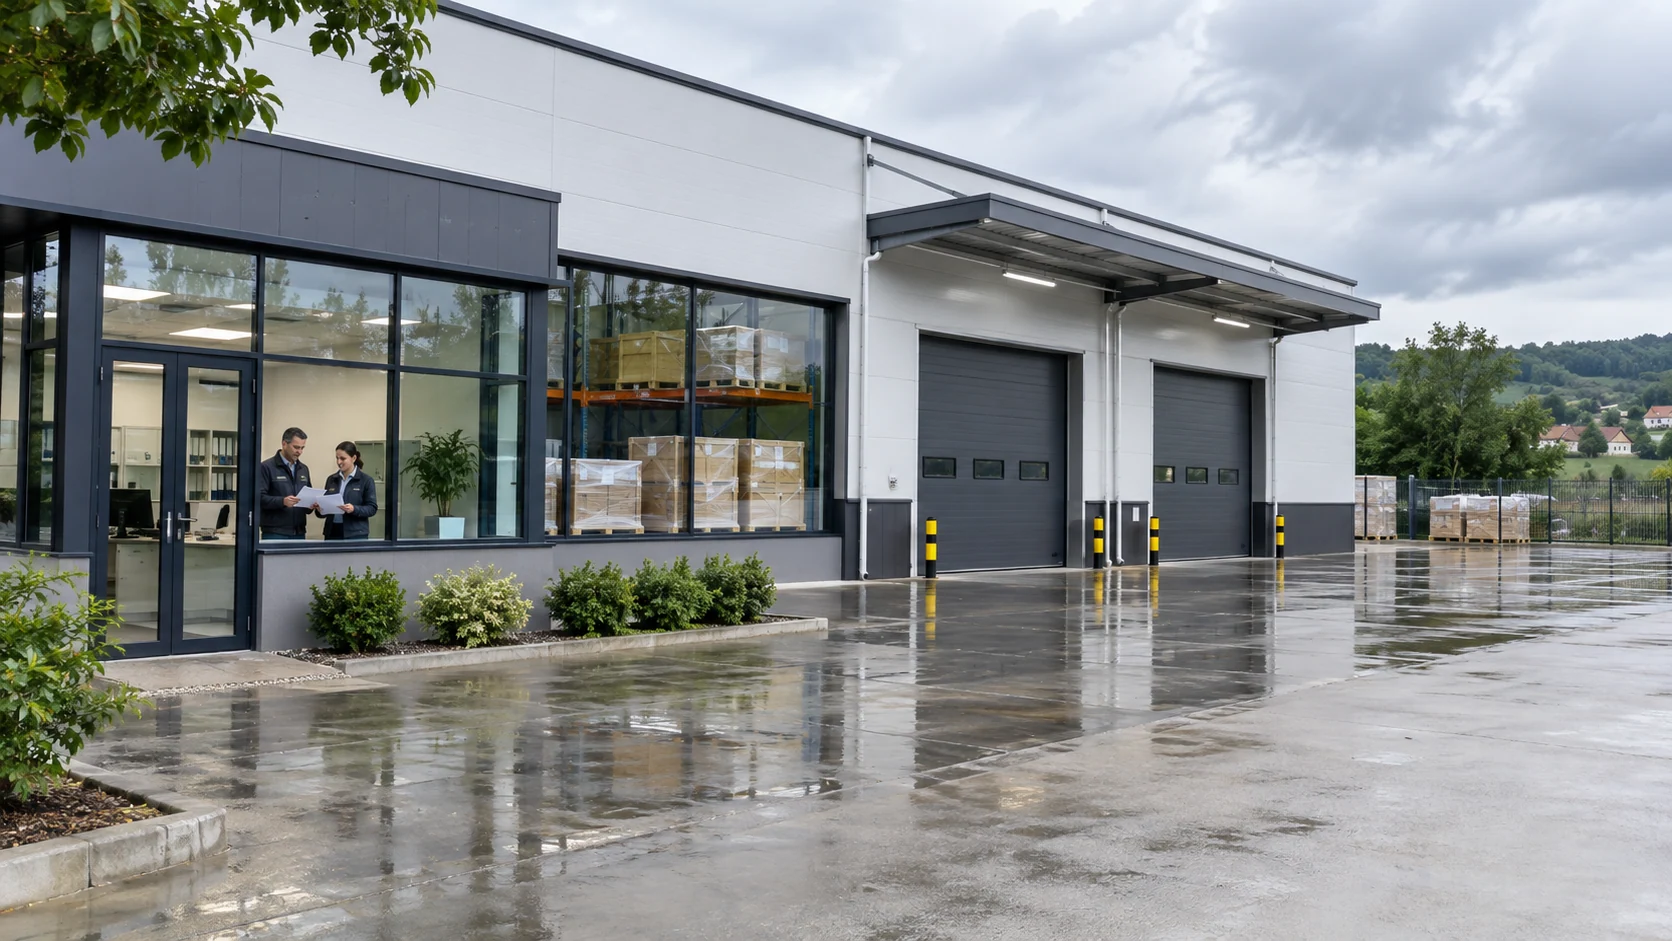

Riscuri catastrofale: bunuri și continuitate
Pentru o companie din Republica Moldova, un eveniment natural sever poate afecta simultan clădirea, utilajele, stocurile și accesul la servicii. Analiza riscurilor catastrofale începe cu amplasamentele și documentele bunurilor, nu cu o promisiune că orice consecință va fi plătită. Cutremurul, inundația și alte fenomene trebuie descrise separat în raport cu activitatea și condițiile efective de asigurare.
Articolul oferă o structură administrativă pentru pregătirea dosarului și a întrebărilor de continuitate. Nu calculează probabilitatea unui dezastru, nu stabilește siguranța unei clădiri și nu oferă instrucțiuni tehnice de intervenție. Pentru situații reale, indicațiile autorităților și evaluarea specialiștilor competenți au prioritate. Existența unui material despre risc nu confirmă disponibilitatea tuturor acoperirilor.
Pornește de la locații și funcția lor în afacere
O firmă poate avea sediu, atelier, depozit și puncte de vânzare, fiecare cu altă funcție. Pregătește o fișă pe locație, cu bunurile și activitățile relevante. Nu trata toate amplasamentele ca identice doar fiindcă aparțin aceleiași societăți. Informațiile necesare analizei se transmit controlat, fără publicarea unor detalii de securitate ale spațiilor.
Adaugă relația firmei cu fiecare bun: proprietate, închiriere sau administrare pentru altcineva. Păstrează documentele care explică rolurile. Pentru condiții comerciale sau juridice, cere analiza specialistului; articolul nu atribuie responsabilitatea proprietarului ori chiriașului. O adresă și o fotografie nu înlocuiesc inventarul și documentele relevante ale amplasamentului.
Fiecare fenomen necesită o întrebare concretă
O solicitare intitulată „asigurare împotriva tuturor catastrofelor” poate ascunde așteptări incompatibile cu documentele efective. Întreabă cum sunt descrise riscurile naturale, ce bunuri privesc și ce excluderi există. Nu deduce acoperirea din denumirea generală a produsului sau dintr-o listă publicitară scurtă. Formularea din contract este cea care trebuie clarificată.
Nu confunda intrarea apei dintr-o instalație cu o inundație naturală sau degradarea treptată cu un eveniment brusc. Cauza trebuie analizată competent. În fișa de lucru, notează separat ceea ce se cunoaște despre locație, ce rapoarte există și ce informații lipsesc, fără să transformi această descriere într-o evaluare tehnică.
Istoricul amplasamentului trebuie păstrat fără exagerări
Dacă există documente despre incidente anterioare, lucrări sau observații de specialitate, păstrează data și sursa lor. O relatare informală nu trebuie prezentată ca raport tehnic. Lipsa unui incident cunoscut nu demonstrează că riscul este absent. În același timp, un eveniment din altă localitate nu stabilește automat expunerea bunurilor firmei.
În analiza de asigurare, istoricul trebuie comunicat exact, fără ascunderea problemelor cunoscute. Pentru o informație incompletă, folosește mențiunea „de verificat”. Nu inventa frecvențe, zone de pericol, estimări de magnitudine sau niveluri de apă. Aceste date necesită surse și competențe proprii, nu pot fi deduse din fotografiile unui articol.
Clădirea și bunurile din interior se evidențiază distinct
Păstrează inventarul pentru clădire, instalații, utilaje, echipamente și stocuri. Valorile trebuie însoțite de document și dată. Nu considera că suma clădirii include automat toate bunurile folosite în activitate. Pentru spații comune ori bunuri ale clienților, explică relația contractuală fără a le amesteca în același total nediferențiat.
Pentru stocuri, sezonalitatea poate modifica valorile față de un inventar vechi. Pregătește perioadele relevante pe baza evidențelor, nu a unei aproximări convenabile. Cere baza de evaluare aplicabilă fiecărei categorii. Costul de achiziție, valoarea contabilă și costul de înlocuire nu sunt răspunsuri universale și nu trebuie schimbate între ele fără explicație.
Concentrarea valorilor poate schimba impactul economic
Două locații pot avea valori similare, dar roluri diferite. Un utilaj fără alternativă sau un stoc sezonier poate influența reluarea activității mai mult decât sugerează suma din contabilitate. Descrie dependența la nivel administrativ și lasă specialiștilor analiza tehnică. Nu publica puncte vulnerabile sau detalii care ar expune instalațiile.
Pentru grupurile de bunuri, verifică să nu existe dublare între inventarul general și anexele pe locații. O piesă transferată trebuie să poată fi identificată în evidență. Un dosar actualizat ajută la întrebările despre limite și valori, fără a garanta acceptarea riscului sau plata integrală a tuturor cheltuielilor după un eveniment.
Reparația și revenirea afacerii sunt etape diferite
După remedierea unui bun, pot rămâne activități administrative și operaționale: verificări competente, refacerea stocurilor, aprovizionare sau reorganizarea comenzilor. Pentru planificarea internă, descrie etapele și ipotezele. Nu oferi termene standard pentru toate întreprinderile. Durata trebuie estimată în raport cu documentele, furnizorii și situația reală a firmei.
Separă cheltuielile care continuă, cele care se reduc și costurile suplimentare propuse. Nu echivala toate încasările amânate cu profitul pierdut. Dacă sunt analizate condiții privind întreruperea activității, cere explicarea legăturii cu evenimentul, perioadei și bazei de calcul. O poliță de bunuri nu confirmă automat toate consecințele financiare.
Pregătirea pentru risc nu se reduce la asigurare
IGSU publică materiale despre pregătirea pentru situații de risc și primele 72 de ore. Acestea oferă orientare oficială pentru pregătire, nu o listă de acoperiri. Pentru procedurile companiei, folosește specialiștii și indicațiile competente. Acest articol nu înlocuiește evaluarea siguranței unei clădiri sau un plan de intervenție aplicabil.
La nivel administrativ, verifică dacă persoanele responsabile știu unde sunt documentele necesare și cine poate comunica în numele firmei. Nu publicăm aici planuri de acces, vulnerabilități sau instrucțiuni pentru instalații. Păstrarea dosarului trebuie organizată fără a întârzia măsurile de siguranță și fără a cere personalului să obțină dovezi din zone periculoase.
Ce documente pot ajuta după eveniment
După intervențiile competente și când este sigur, dosarul poate cuprinde constatările disponibile, comunicările, inventarul și documentele cheltuielilor. Notează diferența dintre observație, estimare și concluzia unui raport. Fotografiile trebuie păstrate cu contextul lor, fără a fi prezentate ca dovadă completă a cauzei sau a valorii tuturor bunurilor.
Pentru o poliță existentă, verifică procedura de notificare și cerințele din documentele ei, fără a inventa termene aplicabile tuturor. Păstrează separat facturile achitate, devizele și alternativele de reparație. Dacă aceeași lucrare are mai multe oferte, nu le aduna ca și cum toate ar reprezenta costuri deja suportate de întreprindere.
Limitele și franșizele trebuie înțelese înainte de comparație
Un preț mai mic poate descrie alte limite, bunuri sau condiții. Cere o comparație pe aceleași categorii și riscuri. Franșiza este partea suportată de asigurat potrivit contractului, iar sub-limita poate privi o categorie anume. Nu considera că limita totală a poliței se aplică identic fiecărui fenomen sau tip de cheltuială.
Întreabă cum sunt grupate evenimentele și ce documente sunt necesare evaluării. Dacă o formulare nu este clară, cere explicația în scris. Aceste întrebări nu confirmă existența unui anumit produs. Ele urmăresc ca decizia să fie bazată pe documentele efective, nu pe promisiunea informală că „dezastrele sunt incluse”.
Exemplu: depozit cu stoc sezonier
O companie păstrează stocuri care cresc înainte de sezonul de vânzare. Echipa pregătește inventarul pe perioade și separă bunurile proprii de cele primite pentru depozitare. Notează și procesele care ar trebui reluate după o oprire, fără să estimeze singură cauza sau probabilitatea unui fenomen natural.
Scenariul este ipotetic și nu reprezintă un client real. El arată de ce valoarea dintr-o singură zi poate descrie incomplet activitatea. Pentru analiza de asigurare, documentele ar trebui să explice bunurile, perioada și condițiile, iar pentru siguranță sunt necesare verificările specialiștilor. Articolul nu promite protecție pentru orice daună de depozit.
O revizuire utilă înainte de reînnoire
Compară inventarul și locațiile cu anul anterior. Notează extinderile, utilajele noi, bunurile transferate și lucrările nerecepționate. Solicită actualizarea valorilor prin documentele potrivite. Nu presupune că reînnoirea cu aceeași sumă păstrează automat o descriere exactă a afacerii, mai ales când stocurile sau procesul de producție s-au schimbat.
Insurance ING Broker SRL este broker de asigurare, nu autoritate de protecție civilă sau expert în rezistența construcțiilor. Discuția despre documente și condiții nu certifică siguranța amplasamentului. Disponibilitatea, eligibilitatea și plata se verifică separat în relația cu asigurătorul și specialiștii relevanți, fără garanții privind absența dezastrelor ori recuperarea integrală a pierderilor.
Stocurile altor firme trebuie identificate în evidență
Un depozit poate păstra bunuri ale mai multor titulari, pe lângă stocul propriu. Pentru dosar, notează documentele care explică predarea și relația contractuală, fără liste publice ale clienților. Nu presupune că o valoare totală dintr-un sistem reprezintă numai bunurile societății care cere analiza. Separarea titularilor ajută la evitarea dublărilor.
Pentru o reclamație, bunul, proprietarul și suma cerută trebuie corelate cu documentele. O pierdere a stocului propriu și o pretenție a altcuiva pot avea legătură cu același eveniment, dar nu sunt automat aceeași categorie de asigurare. Întrebările despre răspundere se analizează distinct de întrebările despre bunuri și condițiile contractului.
Datele de sezon nu sunt o prognoză de dezastru
Calendarul producției sau vânzărilor explică valorile și dependențele afacerii. El nu stabilește probabilitatea unui fenomen natural. Folosește aceste informații pentru a descrie stocul și impactul economic, fără formulări alarmiste despre un anotimp sau o localitate. Pentru date de hazard și siguranță sunt necesare surse și competențe proprii.
În sinteza financiară, păstrează diferența dintre comenzile confirmate și obiectivele comerciale. Un buget poate fi util pentru planificare, dar nu dovedește singur venitul care s-ar fi realizat. Această distincție ajută la discuția despre continuitate fără a transforma o estimare optimistă într-o pierdere presupusă sau într-o promisiune de despăgubire.
Întrebări frecvente despre riscurile catastrofale
Polița clădirii include automat orice fenomen natural?
Nu deduce acest lucru din titlu. Citește riscurile descrise, limitele, franșizele și excluderile din documentul concret. Clădirea, stocurile și întreruperea activității pot necesita verificări separate.
Lipsa incidentelor din trecut înseamnă risc zero?
Nu. Istoricul este o informație, nu o garanție. Evaluarea tehnică și datele relevante necesită surse competente. Articolul nu calculează probabilități și nu clasifică locațiile după grad de pericol.
Pot folosi aceeași valoare pentru toate bunurile?
Nu automat. Categoriile și baza evaluării trebuie explicate prin documente. Cere clarificarea valorilor pentru clădire, instalații, utilaje și stocuri, fără dublare și fără echivalarea costului istoric cu orice sumă contractuală.
Ce are prioritate după un eveniment?
Siguranța persoanelor și indicațiile autorităților sau specialiștilor competenți. Nu intra în zone nesigure pentru fotografii și nu folosi articolul ca ghid tehnic. Documentarea administrativă se organizează fără a întârzia măsurile necesare.
Următorul pas
Solicită o discuție cu ING Broker pentru verificarea posibilităților de analiză și intermediere. Brokerul intermediază și explică opțiunile; acceptarea riscului, condițiile și soluționarea daunelor aparțin asigurătorului, conform contractului. Acest ghid nu confirmă disponibilitatea unui produs sau acoperirea unui caz.
Citește și: Întreruperea activității: efectele economice.
Surse și limitele informației
- IGSU: pregătirea pentru situații de risc și primele 72 de ore
- BNM: elementele unui contract de asigurare
Surse consultate la 15 noiembrie 2026. Listele de pregătire sunt recomandări editoriale, nu condiții ale unei polițe. Exemplele de produse aparțin furnizorilor citați; nu reprezintă o ofertă ING Broker. Pentru obligații legale sau o situație individuală este necesară verificarea de specialitate.